연금저축·IRP 세액공제 한도 2026 총정리: 900만 원 넣으면 최대 148만 5천 원 환급
연말정산에서 12월 한 달 안에 결과를 바꿀 수 있는 거의 유일한 방법이 바로 연금저축과 IRP 납입이에요. 1년 내내 한 푼도 안 넣었어도 12월 31일까지 넣기만 하면 올해 세액공제를 받을 수 있거든요. 이번 글에서는 2026년 귀속 연금저축·IRP 세액공제 한도, 공제율, 환급액 계산, ISA 만기 전환 추가 공제, 그리고 손해 보지 않는 주의사항까지 정리했어요.
※ 2026년 11월 15일 기준, 국세청 연금계좌 세액공제 안내와 소득세법 제59조의3을 바탕으로 작성했습니다. 실제 환급액은 개인의 결정세액에 따라 달라질 수 있어요.
1. 연금저축·IRP 세액공제 한눈에 보기
| 연금저축 공제 한도 | 연 600만 원 |
| 연금저축 + IRP 합산 한도 | 연 900만 원 (연금저축은 그중 600만 원까지) |
| ISA 만기 전환 추가 한도 | 전환금액의 10%, 최대 300만 원 → 최대 1,200만 원 |
| 공제율 (지방소득세 포함) | 총급여 5,500만 원 이하 16.5% / 초과 13.2% |
| 연간 납입 한도 | 공제 여부와 관계없이 연 1,800만 원 (모든 금융회사 합산) |
| 올해분 납입 마감 | 2026년 12월 31일 (금융회사 영업 마감 시각 기준) |
2. 한도 구조: 600만 원 + 300만 원 = 900만 원
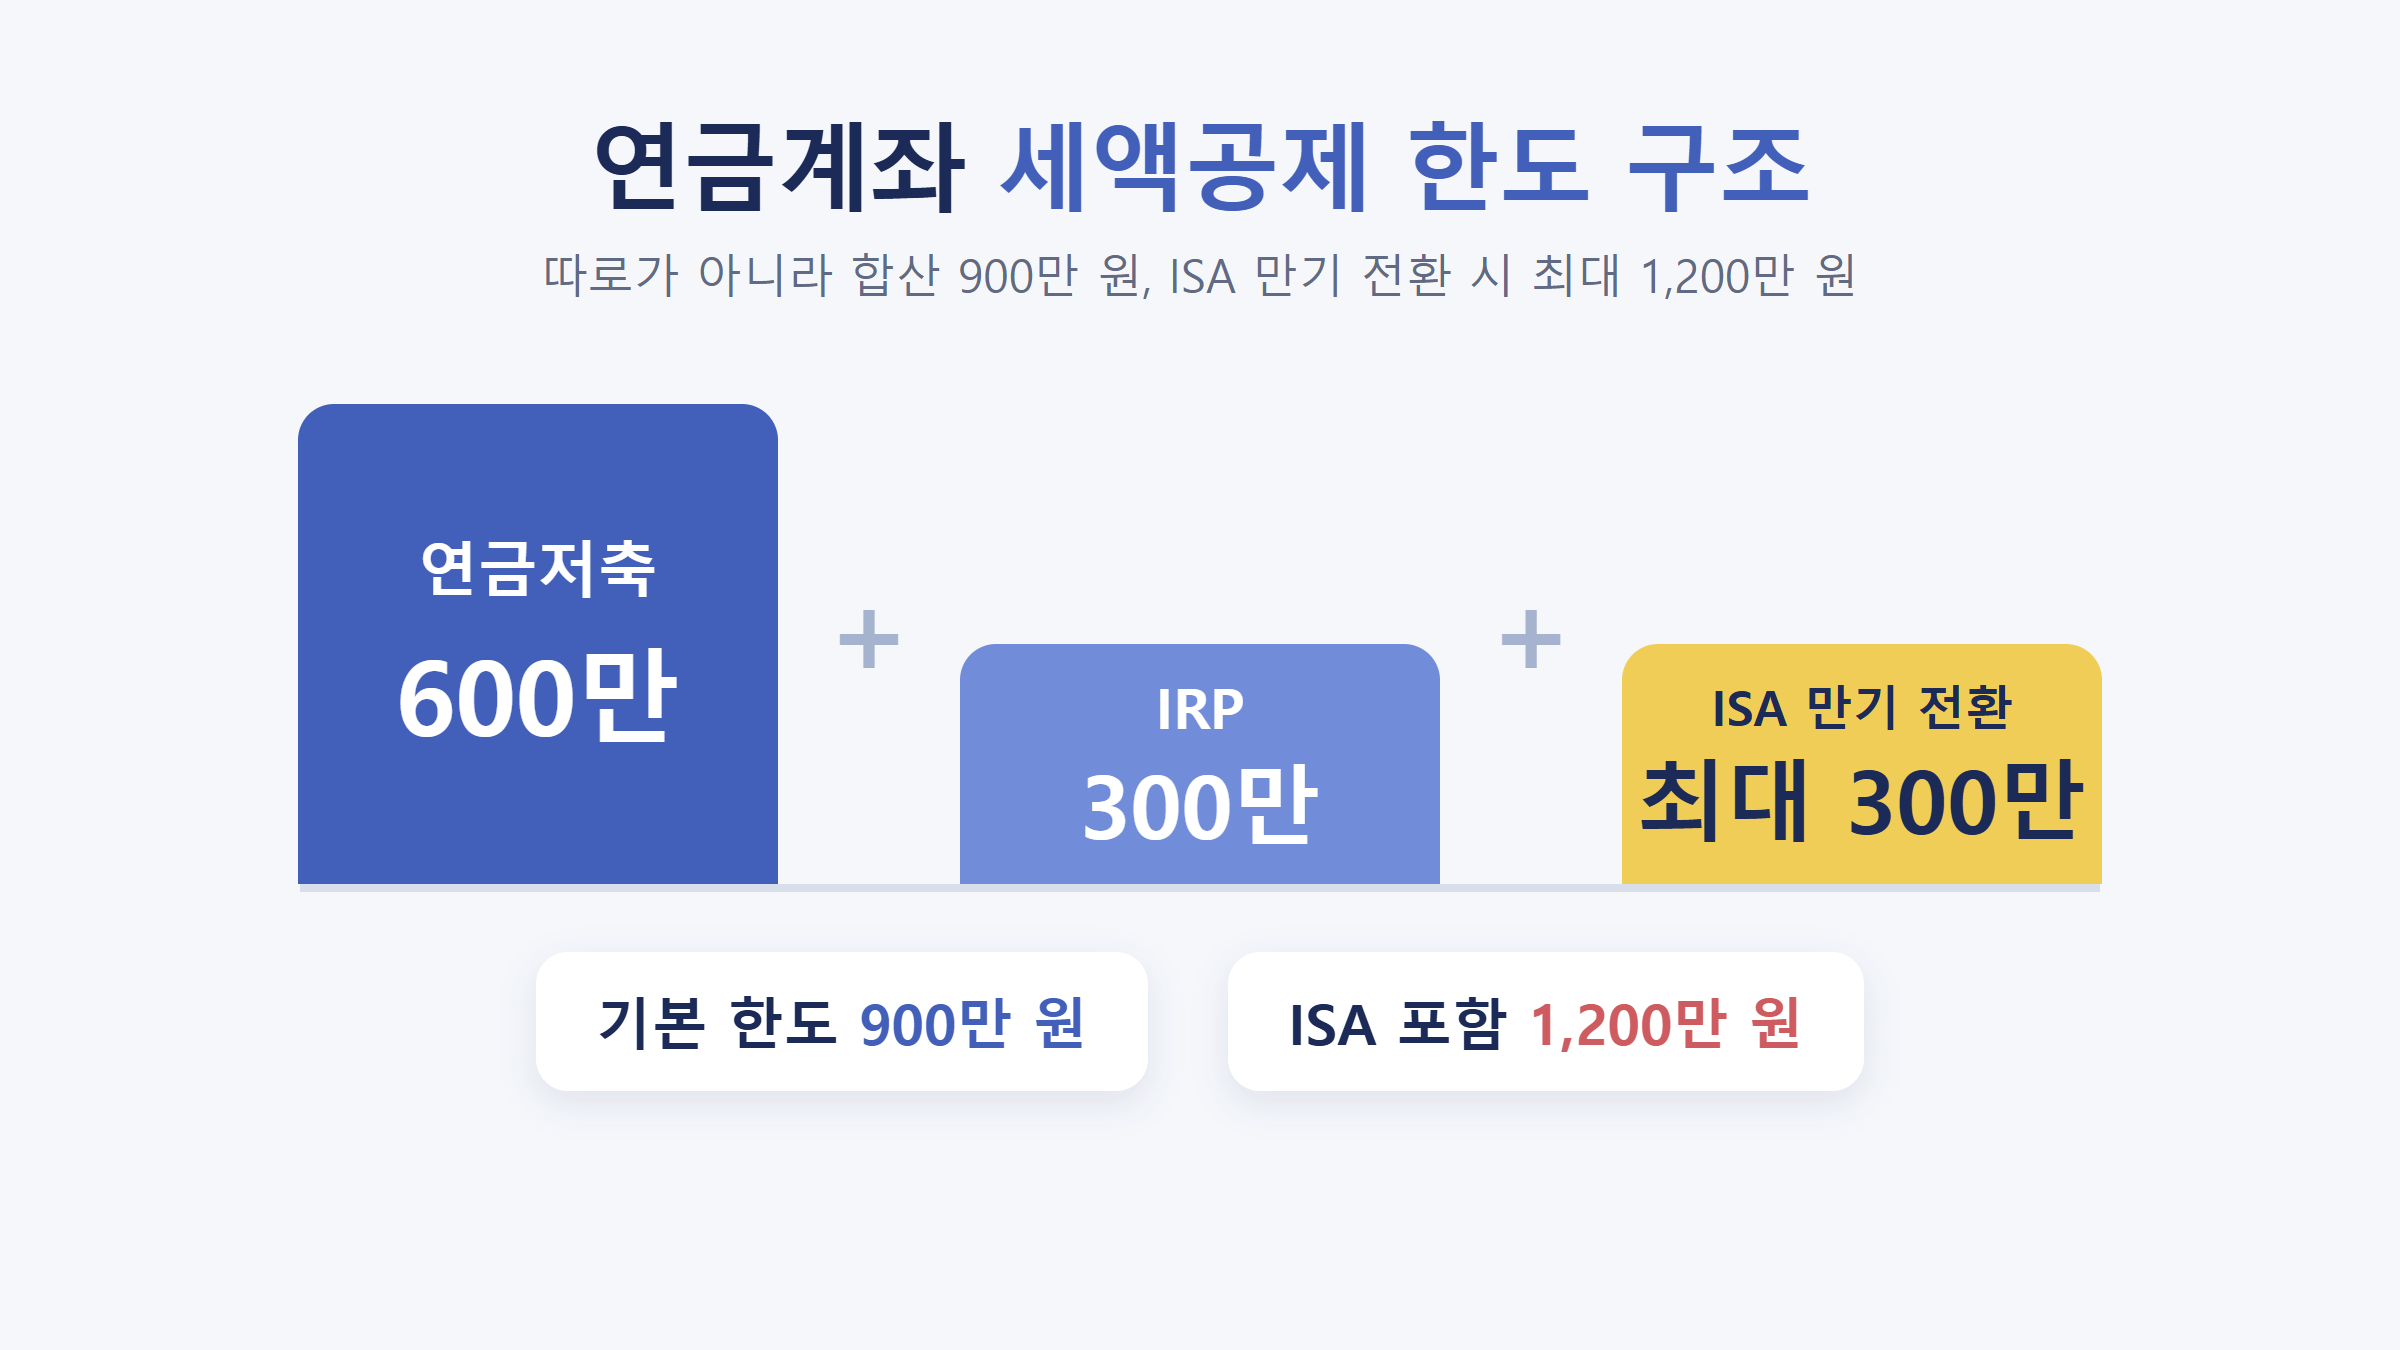
가장 많이 헷갈리는 부분이에요. 연금저축 900만 원, IRP 900만 원을 따로 받는 게 아니라 두 계좌를 합쳐서 900만 원이 상한입니다. 그리고 그중 연금저축은 600만 원까지만 인정돼요.
| 올해 납입 방식 | 공제 대상 금액 | 결과 |
|---|---|---|
| 연금저축 600만 원 | 600만 원 | 연금저축 한도 도달 |
| 연금저축 600만 원 + IRP 300만 원 | 900만 원 | 합산 한도 꽉 채움 |
| IRP만 900만 원 | 900만 원 | IRP 하나로도 가능 |
| 연금저축만 900만 원 | 600만 원 | 초과 300만 원은 공제 안 됨 |
| 연금저축 700만 원 + IRP 200만 원 | 800만 원 | 100만 원 손해 |
국세청 상담 사례에도 연금저축 한 계좌에만 900만 원을 넣었다가 300만 원을 공제받지 못한 경우가 있어요. 연금저축 600만 원 + IRP 300만 원이 가장 무난한 조합입니다.
3. 얼마나 돌려받을까? 환급액 계산표
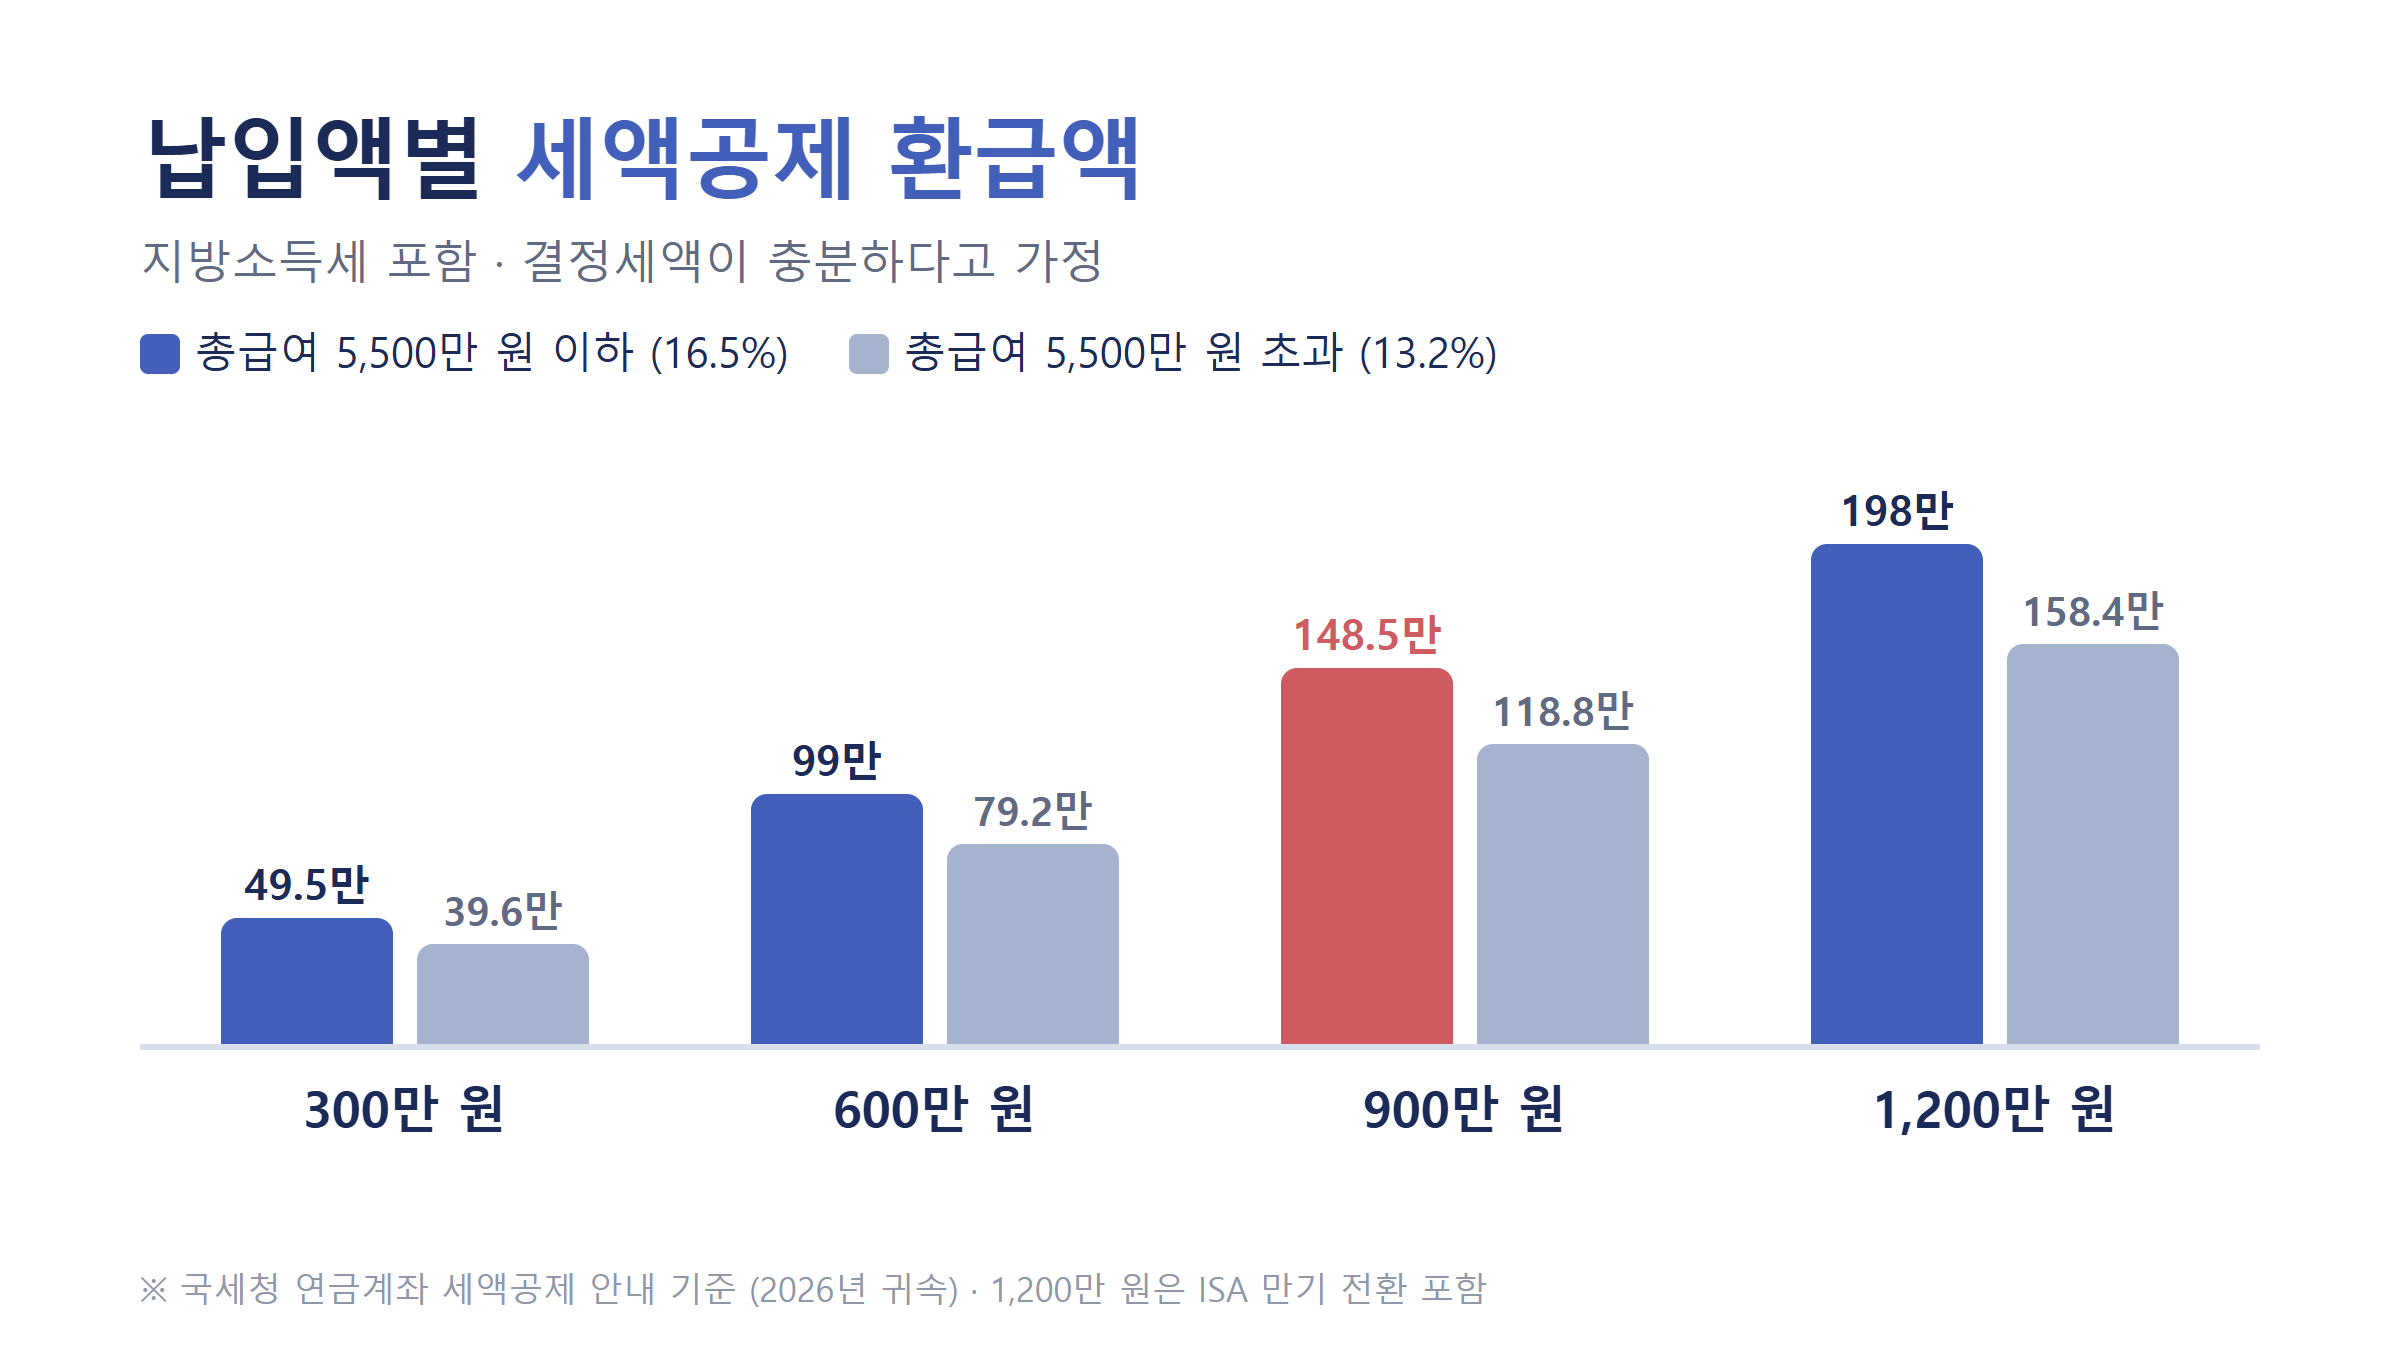
공제율은 총급여 5,500만 원을 기준으로 갈려요. 이하면 16.5%, 초과면 13.2%예요. (다른 종합소득이 있으면 종합소득금액 4,500만 원 기준)
| 공제 대상 납입액 | 총급여 5,500만 원 이하 (16.5%) | 총급여 5,500만 원 초과 (13.2%) |
|---|---|---|
| 300만 원 | 495,000원 | 396,000원 |
| 600만 원 | 990,000원 | 792,000원 |
| 900만 원 | 1,485,000원 | 1,188,000원 |
| 1,200만 원 (ISA 전환 포함) | 1,980,000원 | 1,584,000원 |
※ 지방소득세를 포함한 금액이에요. 낼 세금(결정세액)이 이보다 적으면 그만큼만 줄어듭니다.
같은 900만 원을 넣어도 총급여에 따라 29만 7천 원 차이가 나요. 내 올해 총급여가 어느 구간인지부터 확인하세요. 총급여는 연봉에서 비과세 수당을 뺀 금액이에요.
4. ISA 만기 자금이 있다면 300만 원 더
올해 ISA(개인종합자산관리계좌) 만기가 됐다면 공제 한도를 더 늘릴 수 있어요. 만기 자금을 연금계좌로 옮기면 전환금액의 10%, 최대 300만 원을 추가로 공제해 줍니다.
- 만기일부터 60일 이내에 연금저축이나 IRP로 넣어야 해요.
- 추가 한도 300만 원을 다 채우려면 3,000만 원 이상 옮겨야 해요. (1,000만 원 → 100만 원, 3,000만 원 → 300만 원, 5,000만 원도 300만 원)
- 추가 한도는 ISA 만기 자금을 넣은 해에만 적용돼요.
- 전환금액은 연 1,800만 원 납입 한도와 별도로 넣을 수 있어요.
예를 들어 총급여 5,000만 원인 직장인이 연금저축 600만 원 + IRP 300만 원에 ISA 3,000만 원을 옮기면 공제 대상은 1,200만 원, 환급은 약 198만 원이 됩니다.
5. 연말 납입 전 꼭 알아야 할 주의사항
① 12월 31일 밤 이체는 늦을 수 있어요
올해분으로 인정받으려면 12월 31일 금융회사 영업 마감 시각 안에 입금이 끝나야 해요. 마지막 날 밤에 이체했다가 다음 해 납입으로 넘어간 사례도 있습니다. 마감 시각은 회사마다 다르니 12월 중순까지 나눠 넣는 게 안전해요.
② 55세 전에 빼면 16.5%를 다시 내요
세액공제를 받은 원금과 수익을 연금이 아닌 방식으로 중도 인출하거나 해지하면 16.5% 기타소득세가 붙어요. 특히 총급여 5,500만 원 초과자는 13.2%를 돌려받고 16.5%를 내는 구조라 오히려 손해예요. 당장 쓸 생활비까지 넣지 마세요.
③ 낼 세금이 없으면 효과도 없어요
세액공제는 결정세액 범위 안에서만 적용돼요. 이미 다른 공제로 낼 세금이 거의 없다면 추가 납입해도 환급이 늘지 않을 수 있어요. 홈택스 연말정산 미리보기(12월 18일까지)로 먼저 확인해 보세요.
④ 회사 퇴직금이나 이전금은 제외예요
DC형 퇴직연금의 회사 부담금, 퇴직금을 IRP로 옮긴 금액, 다른 연금계좌에서 이전한 금액은 본인 납입액이 아니라서 공제 대상이 아니에요. 계좌 잔액이 아니라 올해 본인 납입 내역으로 확인하세요.
6. 자주 묻는 질문
Q1. 12월에 한 번에 900만 원 넣어도 되나요?
네. 납입 시기와 관계없이 그해 납입 합계로 계산해요. 다만 마지막 날은 피하세요.
Q2. 한도를 넘게 넣은 돈은 어떻게 되나요?
올해 세액공제는 못 받지만, 다음 해 이후 공제받지 않은 금액으로 전환 신청하는 방법 등이 있어요. 나중에 연금으로 받을 때 과세되지 않는 원금으로 관리돼요.
Q3. 연말정산 때 따로 서류를 내야 하나요?
대부분 연말정산 간소화 서비스에 연금납입 내역이 자동으로 나와요. 누락됐다면 금융회사에서 연금납입확인서를 발급받아 제출하면 됩니다.
마무리 요약
· 한도: 연금저축 600만 원, IRP 포함 900만 원, ISA 만기 전환 시 최대 1,200만 원
· 환급: 900만 원 기준 총급여 5,500만 원 이하 148만 5천 원, 초과 118만 8천 원
· 마감: 12월 31일 영업 마감 전, 12월 중순까지 나눠 넣기 추천
· 주의: 55세 전 해지 시 16.5% 기타소득세, 생활비는 넣지 않기
본 글은 정보 제공 목적이며 특정 금융상품 가입을 권유하지 않습니다. 개인별 세금 결과는 소득과 공제 내역에 따라 달라지니 국세청 홈택스 또는 금융회사에서 확인하세요.
'경제 정보' 카테고리의 다른 글
| 월세 세액공제 2026 조건·공제율·서류 총정리: 최대 170만 원 돌려받는 법 (0) | 2026.11.15 |
|---|---|
| 청년미래적금 2차 계좌개설 총정리: 기간·기여금·갈아타기 (0) | 2026.11.13 |
| 2026 에너지바우처 난방비 지원 총정리: 대상·지원금액·신청 방법·사용 기간 (0) | 2026.11.13 |
| 실업급여 조건 2026 총정리: 수급자격, 지급액(상한·하한), 신청 방법 (0) | 2026.11.13 |
| 고향사랑기부제 2026 연말정산 총정리: 10만 원·20만 원 환급액 계산부터 기부 방법까지 (0) | 2026.11.12 |


