파킹통장 금리 비교 2026년 11월: 인터넷은행·저축은행·CMA 1,000만 원 세후 이자와 고르는 법
월급이 들어오는 통장에 돈을 그냥 두면 연 이자가 0.1% 안팎이에요. 1,000만 원을 1년 둬도 세후 이자가 8천 원대밖에 안 되죠. 비상금이나 곧 쓸 돈을 잠깐 맡겨 두면서 이자를 받는 통장이 파킹통장이에요. 이번 글에서는 2026년 11월 기준 인터넷은행·저축은행·증권사 CMA 금리를 비교하고, 1,000만 원을 넣었을 때 세후 이자와 고르기 전에 꼭 확인할 4가지를 정리했어요.
※ 2026년 11월 17일 기준이에요. 파킹통장 금리는 수시로 바뀌고 상품마다 기준일이 달라요. 카카오뱅크·케이뱅크·유안타증권은 2026년 11월 12일 조회 자료, 나머지는 2026년 10~11월 공시 자료를 참고했어요. 가입 전에 각 앱에서 현재 금리를 꼭 확인하세요.
1. 파킹통장이란?
- 자유롭게 넣고 뺄 수 있는 수시입출금 통장이에요. 마치 주차(파킹)하듯 돈을 잠깐 맡겨 둔다는 뜻이에요.
- 이자는 매일 잔액 기준으로 계산돼요. 오래 두지 않아도 하루치 이자가 붙어요.
- 예금처럼 만기가 없고, 적금처럼 매달 넣을 필요가 없어요.
- 비상금, 전세·여행 자금, 주식·ETF 살 돈, 세금 낼 돈을 잠깐 두기 좋아요.
2. 2026년 11월 파킹통장 금리 비교
| 구분 | 상품 예시 | 금리 (세전) | 특징 |
|---|---|---|---|
| 인터넷은행 | 카카오뱅크 세이프박스 | 연 1.80% | 기본 보관 한도 1,000만 원, 최대 1억 원, 24시간 이용 |
| 인터넷은행 | 케이뱅크 플러스박스 | 5천만 원 이하 1.81%, 초과분 2.20% | 조건 없음, 이자는 매월 넷째 주 토요일 지급 |
| 인터넷은행 | 토스뱅크 통장 / 나눠모으기 통장 | 연 1.0% / 1.4% | 한도 없음, 목적별로 나눠 보관 |
| 저축은행 | 우대조건 없는 큰 금액형 상품 | 연 3%대 (한도·지급주기 상품별 상이) | 7천만~수억 원 한도까지 적용되는 상품이 있음 |
| 저축은행 | 소액 고금리형 (예: OK저축은행 OK짠테크통장Ⅱ) | 50만 원 이하 기본 5.0%, 우대 포함 최고 7.0% | 50만 원 초과분은 금리가 크게 낮아짐 |
| 증권사 CMA | 유안타증권 RP (1~29일) | 연 2.6% (11월 12일 확인) | 예금자보호 없음 |
| 시중은행 | KB국민·신한 일반 입출금통장 | 연 0.1% 안팎 | 급여·자동이체용 |
※ 카카오뱅크·케이뱅크·유안타증권은 2026.11.12 조회 기준, 토스뱅크·저축은행·시중은행은 2026년 10월 중순~11월 초 공개 자료 기준이에요. 금리는 바뀔 수 있어요.
인터넷은행은 조건 없이 1%대 후반, 저축은행은 조건 없이 3%대 상품도 있지만 우대조건이 붙거나 적용 한도가 작은 상품이 많아요. 눈에 띄는 '최고 7%'는 보통 50만 원 이하 소액에만 적용돼요.
3. 1,000만 원 넣으면 1년 세후 이자는?
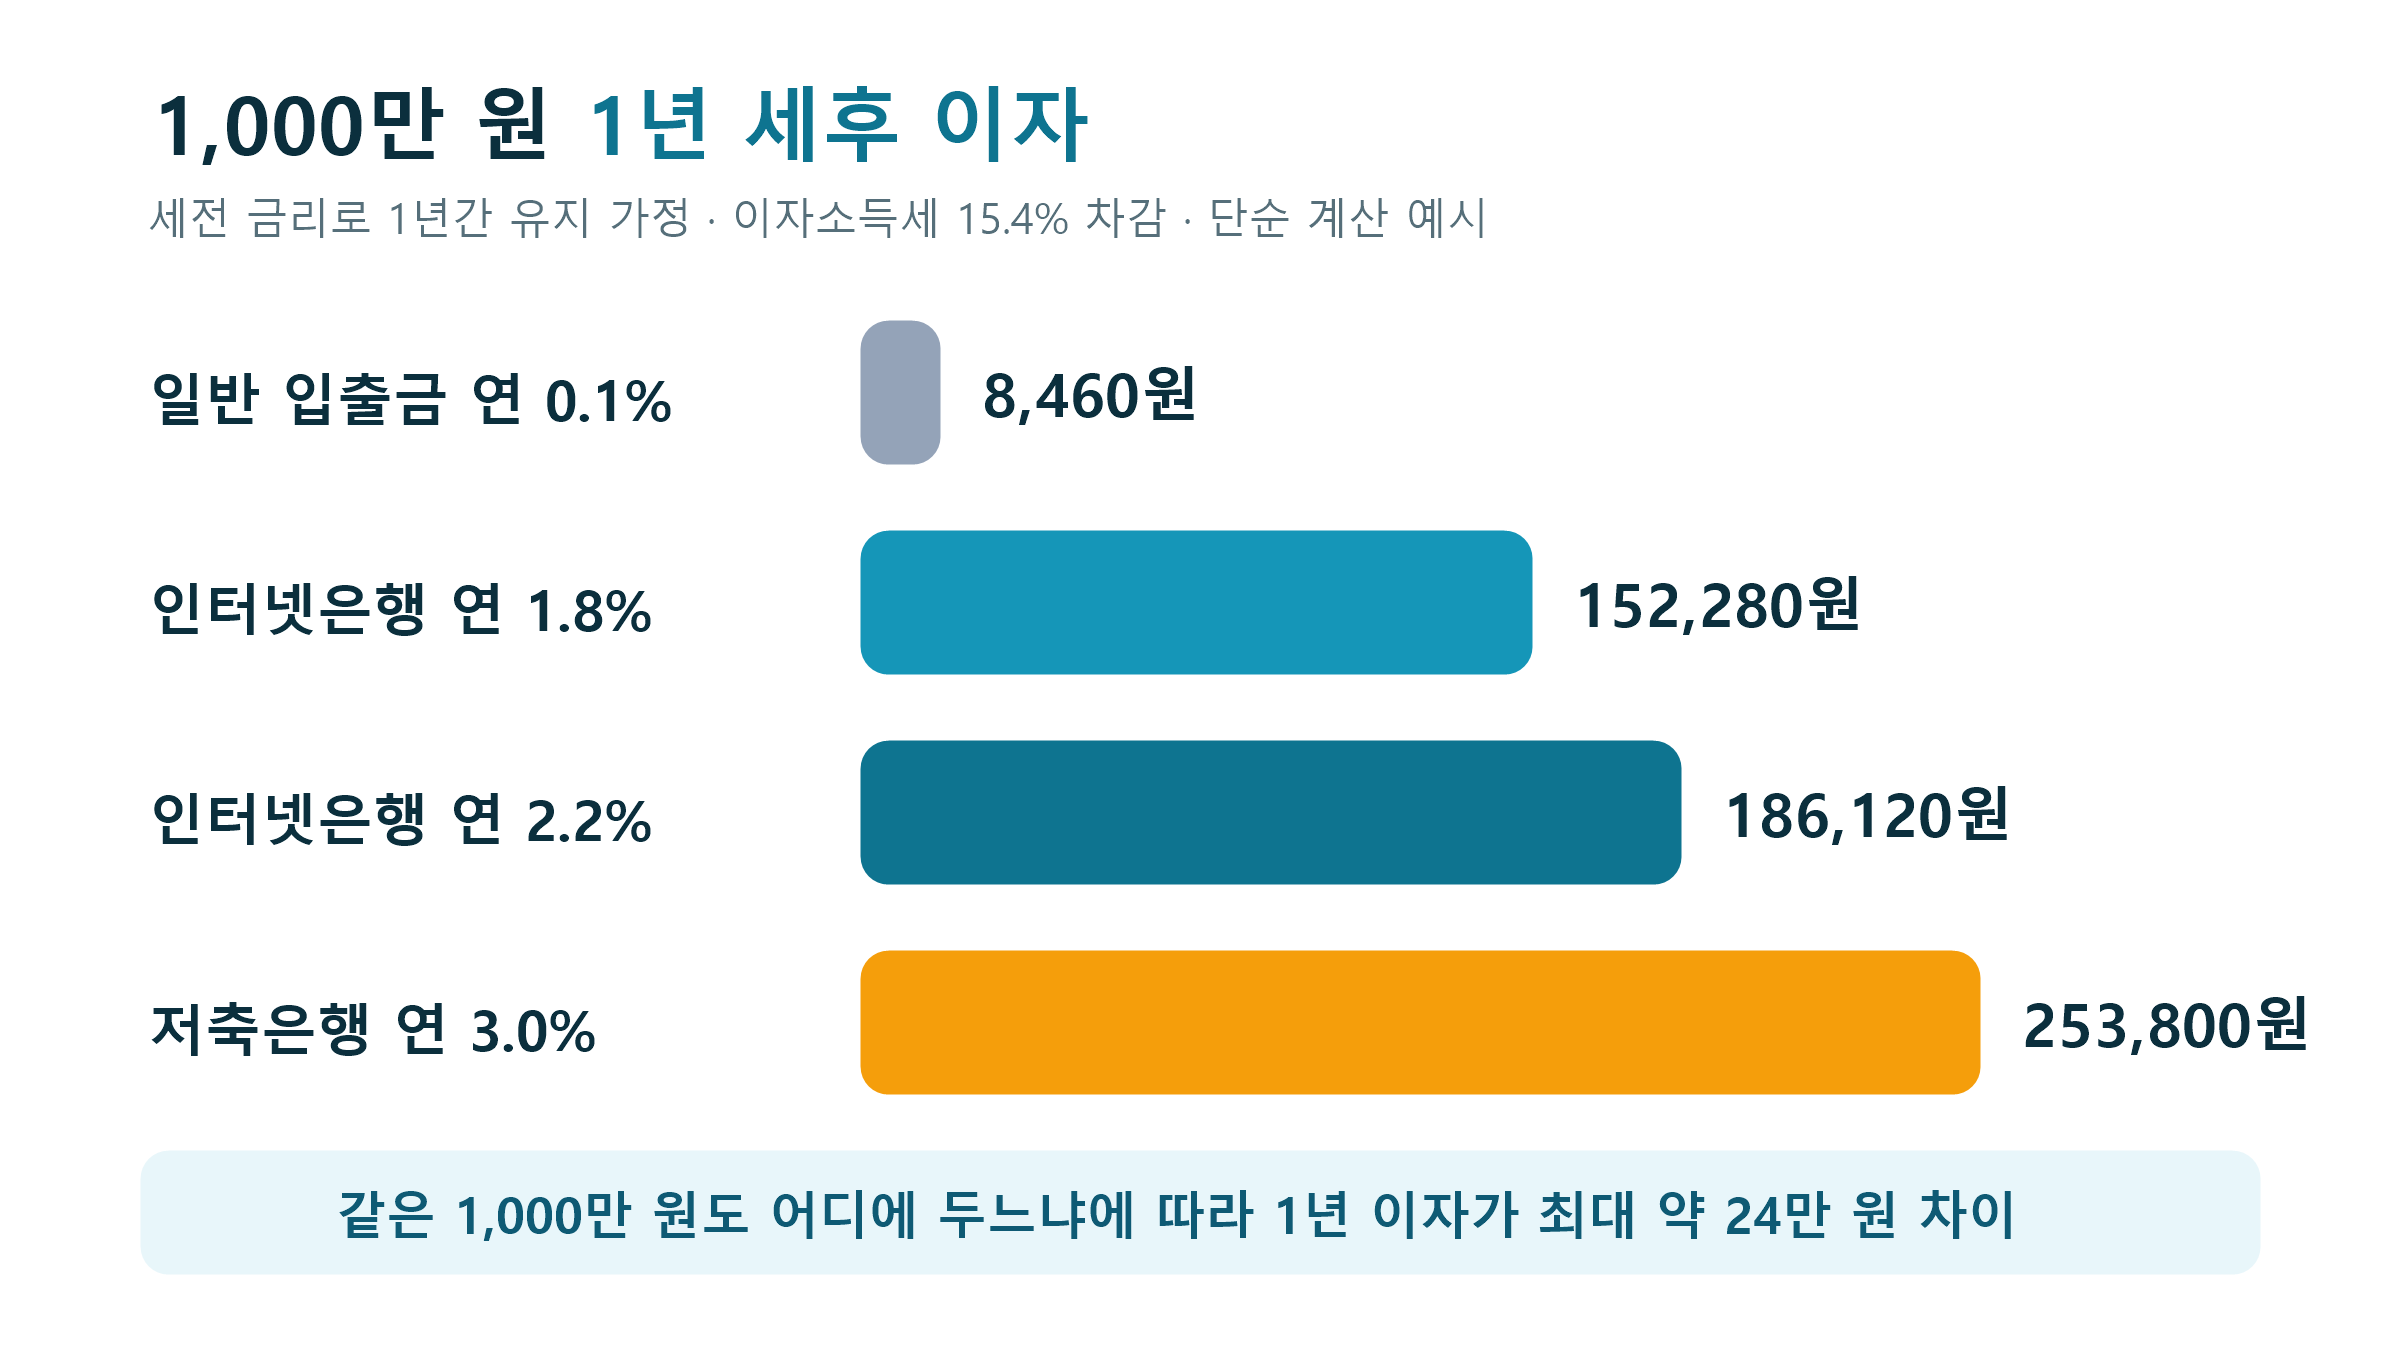
세전 금리가 1년 내내 같고, 이자소득세 15.4%를 뗀다고 가정한 단순 계산이에요.
| 넣는 곳 | 세전 금리 | 1년 세후 이자 (1,000만 원) |
|---|---|---|
| 일반 입출금통장 | 연 0.1% | 8,460원 |
| 인터넷은행 (카카오뱅크 세이프박스) | 연 1.8% | 152,280원 |
| 인터넷은행 (케이뱅크 5천만 원 초과 구간) | 연 2.2% | 186,120원 |
| 저축은행 (조건 없는 3%대 상품 가정) | 연 3.0% | 253,800원 |
같은 1,000만 원인데도 어디에 두느냐에 따라 1년 이자가 최대 약 24만 원 차이가 나요. 50만 원만 넣는다면 연 7.0%(우대 포함) 상품에서 세후 약 29,610원을 받는 계산이지만, 이건 50만 원 한도 안에서만 가능해요.
4. 파킹통장 고르는 기준 4가지
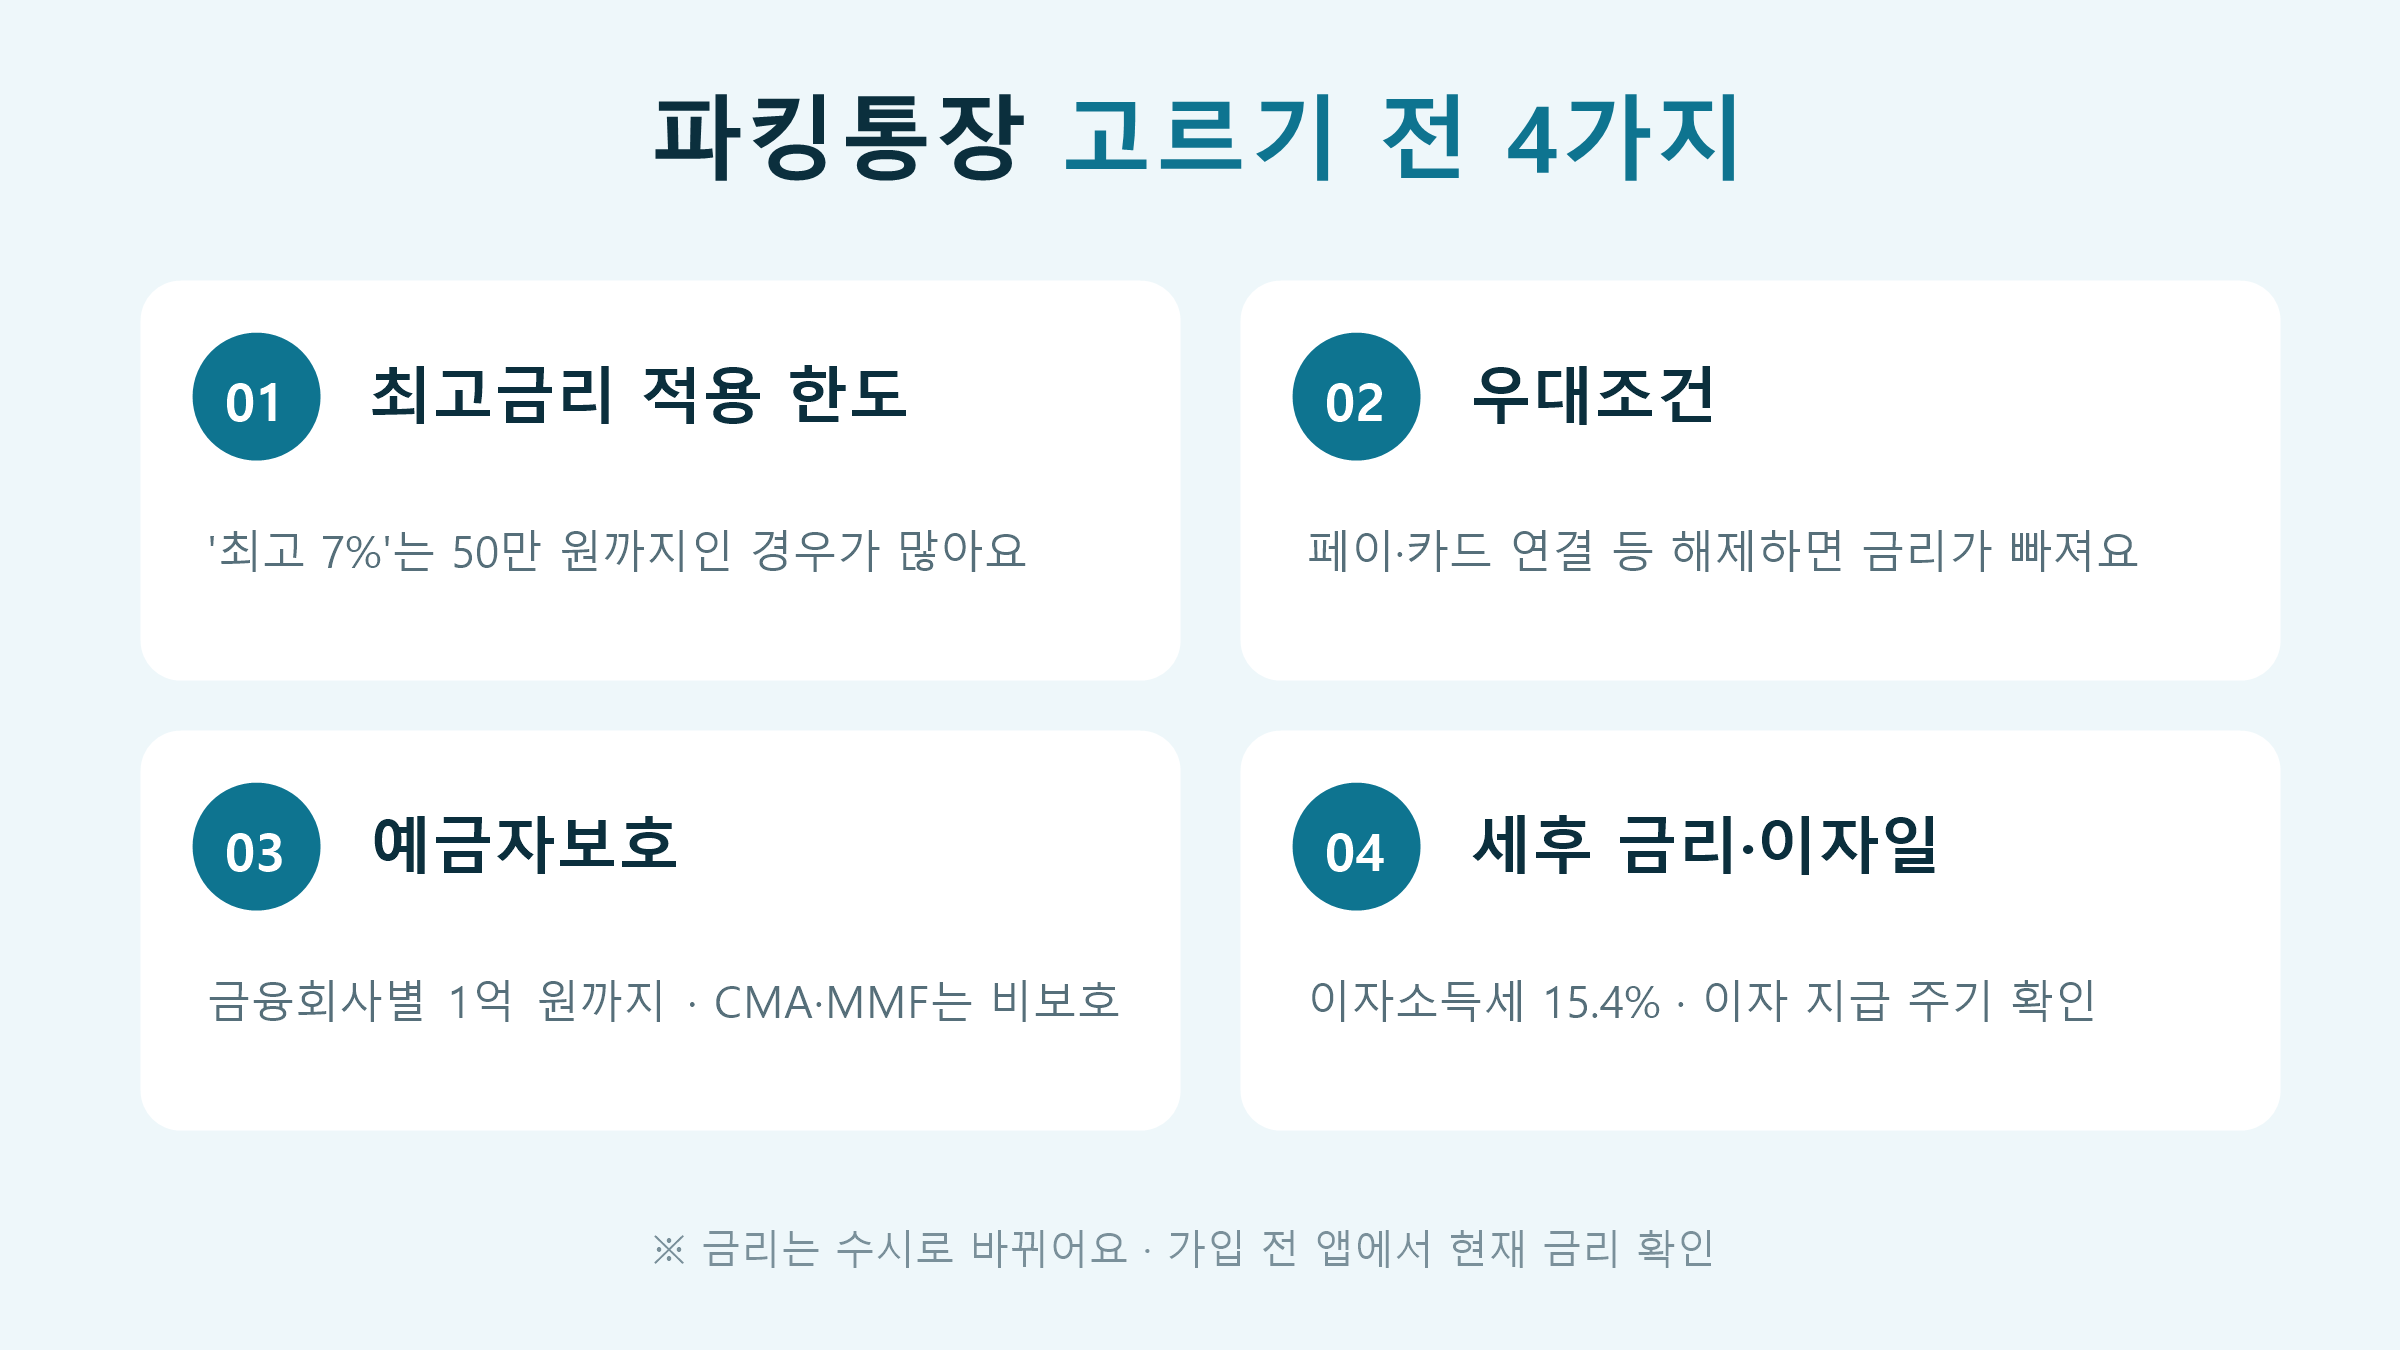
- 최고금리가 붙는 한도: '최고 7%'는 50만 원까지인 경우가 많아요. 내가 넣을 금액 전체에 평균 몇 %가 붙는지 구간표로 계산해 보세요.
- 우대조건: 간편결제·카드 결제계좌 연결, 마케팅 동의 같은 우대조건이 붙은 금리는 조건을 해제하면 빠져요. 해제하면 1%대로 떨어질 수 있어요.
- 예금자보호: 은행과 저축은행 예금은 금융회사별로 원금과 이자를 합해 1인당 1억 원까지 보호돼요(2025년 9월 1일부터). 같은 금융사의 예금·적금은 합산해서 1억 원이에요. 증권사 CMA(RP형·발행어음형)와 MMF는 보호되지 않아요.
- 세후 금리와 이자 지급일: 이자에는 15.4%(소득세 14% + 지방소득세 1.4%)가 원천징수돼요. 이자를 매월 주는지, 분기마다 주는지도 확인하세요.
5. 상황별 추천 유형
| 상황 | 추천 유형 | 이유 |
|---|---|---|
| 비상금 50만 원 안팎 | 소액 고금리형 저축은행 상품 | 우대조건을 채우면 소액에 높은 금리 |
| 수백만~수천만 원, 조건 없이 편하게 | 인터넷은행 또는 조건 없는 저축은행 | 우대조건 관리 부담이 없음 |
| 5천만 원 넘는 목돈 | 케이뱅크 플러스박스 등 | 초과분에 더 높은 금리를 주는 구조 |
| 주식·ETF 살 돈을 잠깐 | 증권사 CMA RP형 | 증권 계좌로 바로 이동, 단 예금자보호 없음 |
| 생활비를 목적별로 나누기 | 나눠모으기 통장 등 | 통장을 쪼개 보관 가능 |
6. 이자 세금 알아두기
- 파킹통장 이자는 이자소득으로 15.4%가 원천징수돼요. 앱에 보이는 금리는 세전이라 실제로 받는 돈은 더 적어요.
- CMA RP형·발행어음형 수익도 이자소득으로 같은 15.4%가 붙고, MMF는 배당소득으로 15.4%가 붙어요.
- 이자와 배당을 합친 금융소득이 연 2,000만 원을 넘으면 넘는 부분은 다른 소득과 합쳐 종합과세 대상이 돼요.
7. 자주 묻는 질문
Q1. 파킹통장은 원금이 보장되나요?
은행·저축은행 파킹통장은 금융회사별로 원금과 이자를 합해 1억 원까지 보호돼요. 증권사 CMA와 MMF는 보호되지 않아요.
Q2. 금리는 계속 그대로인가요?
아니요. 파킹통장 금리는 수시로 바뀌어요. 같은 상품도 한 달 새 오르거나 내릴 수 있어서 가입 전 앱에서 현재 금리를 확인해야 해요.
Q3. 여러 곳에 나눠 둬도 되나요?
네. 서로 다른 금융회사에 나눠 두면 각각 1억 원까지 보호돼요. 한도가 작은 고금리 상품과 조건 없는 상품을 같이 쓰는 방법도 있어요.
Q4. 이자는 매일 받나요?
이자 계산은 매일 잔액 기준이지만, 통장에 들어오는 시점은 상품마다 달라요. 매월 또는 분기마다 주는 상품이 많고, 일부 상품은 중간에 바로 받을 수 있어요.
마무리 요약
· 일반 통장 연 0.1% vs 파킹통장 인터넷은행 1%대 후반, 저축은행 조건 없는 상품 3%대
· 1,000만 원 세후 이자: 일반 8,460원, 연 1.8% 152,280원, 연 2.2% 186,120원, 연 3.0% 253,800원
· '최고 7%'는 50만 원 같은 소액 한도 안에서만 적용되는 경우가 많음
· 은행·저축은행은 금융회사별 1억 원까지 보호, CMA·MMF는 비보호
· 금리는 수시로 바뀌므로 가입 전 앱에서 확인
세금과 환급이 궁금하다면 「2026 연말정산 미리보기 조회 방법」, 「연금저축·IRP 세액공제 한도 2026」 글도 함께 참고하세요.
본 글은 정보 제공 목적이며 특정 금융상품 가입을 권유하지 않습니다. 금리·우대조건·한도는 수시로 바뀌므로 각 금융회사의 최신 공시와 약관을 확인하세요.
'경제 정보' 카테고리의 다른 글
| 실수령액 계산기 2027: 연봉별 월 실수령액표와 4대보험 공제 변화 총정리 (0) | 2026.11.17 |
|---|---|
| 근로장려금 2026 신청자격·지급액 총정리: 12월 1일 기한 후 신청, 반기신청 12월 지급까지 (0) | 2026.11.17 |
| 주휴수당 계산기 2027: 최저시급 10,700원 기준 계산법·조건 총정리 (0) | 2026.11.16 |
| 퇴직금 계산기 2026: 평균임금 계산법·지급 조건·IRP 수령 총정리 (0) | 2026.11.16 |
| 블랙프라이데이 해외결제 수수료 아끼는 법: 원화결제(DCC) 차단·카드 고르기·차지백 총정리 (0) | 2026.11.16 |


