대출이자계산기 2026: 원리금균등·원금균등·만기일시 이자 비교와 이자 줄이는 법
같은 금액을 같은 금리로 빌려도 어떻게 갚느냐에 따라 내는 이자가 수천만 원씩 달라져요. 대출 이자를 계산해 보면 가장 먼저 만나는 단어가 원리금균등, 원금균등, 만기일시상환이죠. 이번 글에서는 대출이자 계산 공식과 3억 원·연 4%·30년 예시로 세 방식의 월 상환액과 총이자를 비교하고, 금리가 오를 때 월 상환액이 얼마나 늘어나는지, 이자를 줄이는 방법, 중도상환수수료까지 정리했어요.
※ 2026년 11월 18일 기준이에요. 계산은 금리가 고정이고 거치기간이 없다고 가정한 단순 계산이에요. 은행은 실제 일수로 이자를 계산하는 경우가 많아 매달 수백~수천 원 차이가 날 수 있어요.
1. 대출 상환방식 3가지, 뭐가 다를까?
| 상환방식 | 매달 내는 돈 | 총이자 | 이런 경우 |
|---|---|---|---|
| 원리금균등 | 처음부터 끝까지 같음 (원금+이자) | 중간 | 매달 같은 금액으로 계획을 세우고 싶을 때, 주택담보대출에서 가장 흔함 |
| 원금균등 | 처음이 가장 많고 갈수록 줄어듦 | 가장 적음 | 초기 부담을 견딜 수 있고 총이자를 줄이고 싶을 때 |
| 만기일시 | 이자만 내다가 만기에 원금 전부 | 가장 많음 | 짧게 빌리고 만기에 한 번에 갚을 돈이 있을 때, 전세자금대출 등 |
- 원리금균등: 초반에는 이자 비중이 높고 갈수록 원금 비중이 커져요.
- 원금균등: 매달 같은 원금을 갚고, 이자는 남은 원금에만 붙어요.
- 만기일시: 원금이 줄지 않아 총이자가 가장 많아요.
2. 대출이자 계산 공식
대출 원금을 P, 개월 수를 n, 월 이자율을 i(연 이자율 ÷ 12)라고 할 때예요.
- 원리금균등 월 상환액 = P × i ÷ (1 − (1 + i)−n)
- 원금균등 k회차 상환액 = P ÷ n + (P − P ÷ n × (k − 1)) × i, 총이자는 P × i × (n + 1) ÷ 2
- 만기일시 매월 이자 = P × i, 총이자는 P × i × n
대출금리는 기준금리(코픽스·금융채 등) + 가산금리 − 우대금리로 정해져요. 은행별 실제 금리는 은행연합회 소비자포털의 대출금리 공시에서 확인할 수 있어요.
3. 3억 원 · 연 4% · 30년 상환방식별 총이자
| 상환방식 | 첫 달 상환액 | 마지막 달 상환액 | 총이자 | 총 상환액 |
|---|---|---|---|---|
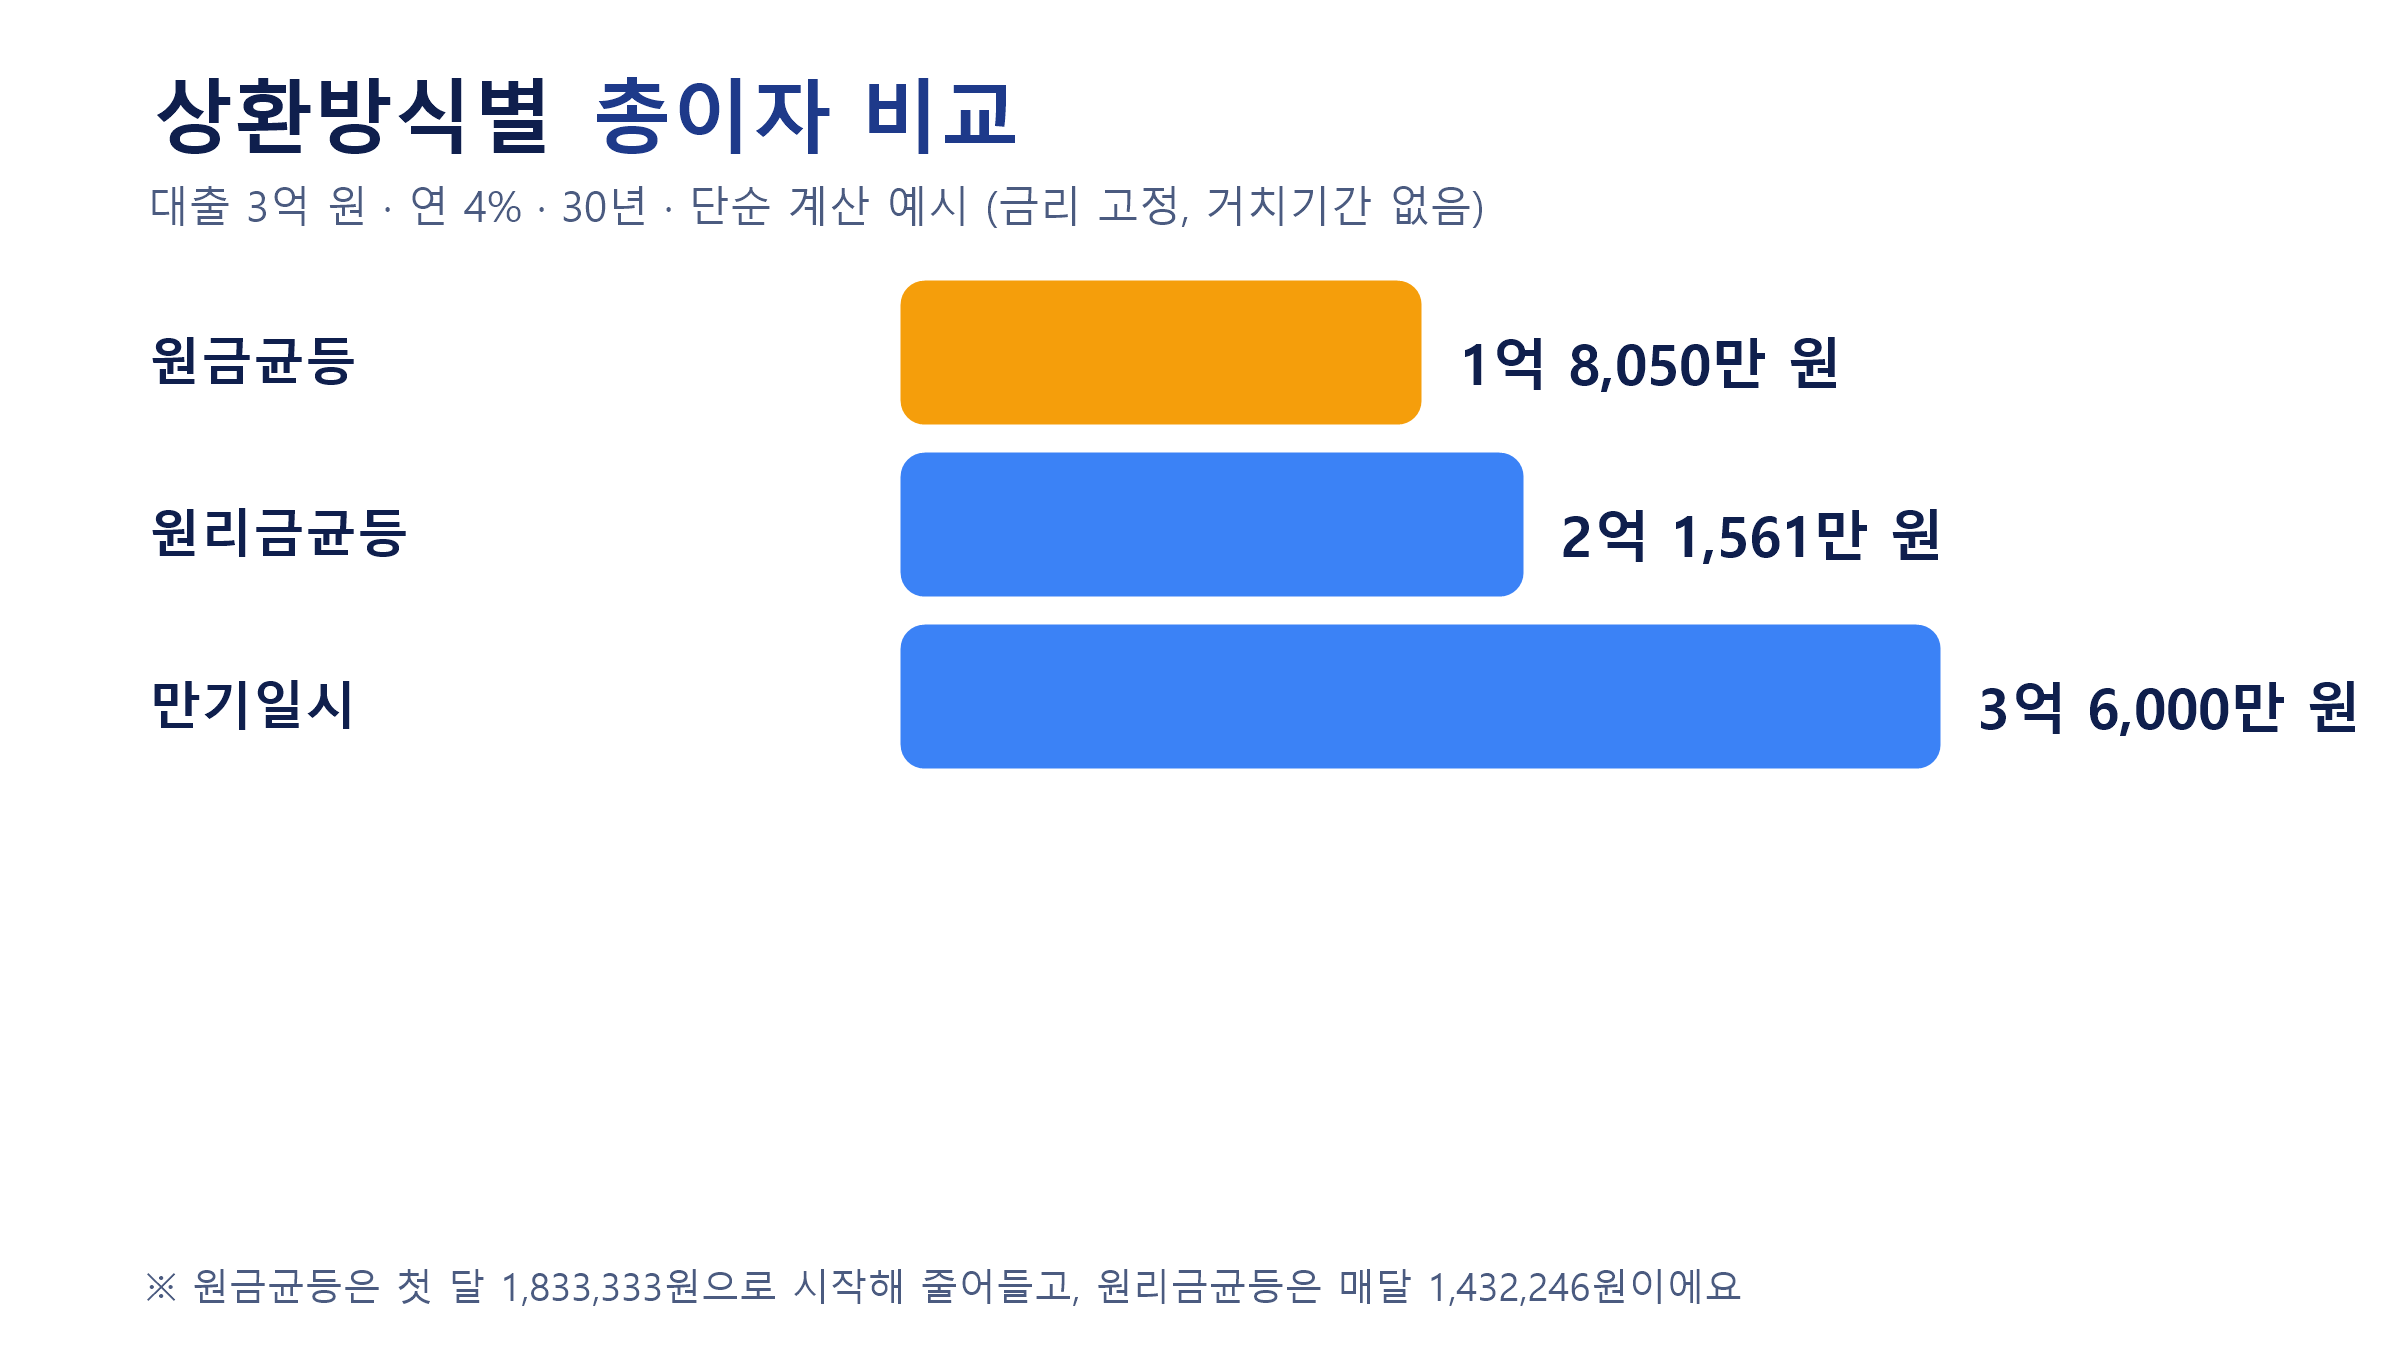
| 원리금균등 | 1,432,246원 | 1,432,246원 | 215,608,519원 | 515,608,519원 |
| 원금균등 | 1,833,333원 | 836,111원 | 180,500,000원 | 480,500,000원 |
| 만기일시 | 1,000,000원 | 301,000,000원 | 360,000,000원 | 660,000,000원 |
※ 직접 계산한 값이며, 공개된 계산 예시와도 일치해요.
- 원리금균등은 첫 달 1,432,246원 중 이자가 1,000,000원, 원금이 432,246원이에요. 30년 동안 원금의 약 72%를 이자로 내는 셈이에요.
- 원금균등은 첫 달에 40만 원 정도 더 내는 대신 총이자를 약 3,511만 원 아껴요.
- 만기일시는 매달 부담이 가장 작지만 30년간 원금이 그대로라 이자만 3억 6,000만 원이에요.
대출금액별 원금균등이 아끼는 이자 (연 4%, 30년)
| 대출금액 | 원리금균등 총이자 | 원금균등 총이자 | 원금균등이 아끼는 이자 |
|---|---|---|---|
| 1억 원 | 약 7,187만 원 | 약 6,017만 원 | 약 1,170만 원 |
| 3억 원 | 약 2억 1,561만 원 | 약 1억 8,050만 원 | 약 3,511만 원 |
| 5억 원 | 약 3억 5,935만 원 | 약 3억 83만 원 | 약 5,851만 원 |
4. 금리가 오르면 월 상환액은 얼마나 늘까?
3억 원을 30년 원리금균등으로 빌릴 때예요(직접 계산).
| 연 금리 | 월 상환액 | 총이자 | 4.0% 대비 월 증가 |
|---|---|---|---|
| 3.0% | 1,264,812원 | 약 1억 5,533만 원 | -167,434원 |
| 3.5% | 1,347,134원 | 약 1억 8,497만 원 | -85,112원 |
| 4.0% | 1,432,246원 | 약 2억 1,561만 원 | 기준 |
| 4.5% | 1,520,056원 | 약 2억 4,722만 원 | +87,810원 |
| 5.0% | 1,610,465원 | 약 2억 7,977만 원 | +178,219원 |
금리가 0.5%p 오를 때마다 월 상환액이 약 8만~9만 원씩 늘어요. 변동금리 대출이라면 금리가 오를 때 월 부담이 어떻게 달라지는지 미리 계산해 보세요. 최근에는 스트레스 DSR이 적용돼, 대출 한도를 계산할 때 실제 금리에 스트레스 금리를 더해 따지기도 해요.
5. 대출 기간에 따라 달라지는 이자 (3억 원, 연 4%, 원리금균등)
| 대출 기간 | 월 상환액 | 총이자 |
|---|---|---|
| 10년 | 3,037,354원 | 약 6,448만 원 |
| 20년 | 1,817,941원 | 약 1억 3,631만 원 |
| 30년 | 1,432,246원 | 약 2억 1,561만 원 |
| 40년 | 1,253,815원 | 약 3억 183만 원 |
30년에서 20년으로 줄이면 월 상환액은 약 38.6만 원 늘지만 총이자는 약 7,930만 원 줄어요. 반대로 기간을 늘리면 월 부담은 줄지만 총이자가 크게 늘어요.
5년·10년 뒤 남은 원금 (3억 원, 연 4%, 30년)
| 경과 기간 | 원리금균등 남은 원금 | 원금균등 남은 원금 |
|---|---|---|
| 5년 | 약 2억 7,134만 원 | 2억 5,000만 원 |
| 10년 | 약 2억 3,635만 원 | 2억 원 |
중간에 집을 팔거나 대출을 갈아탈 계획이 있다면, 총이자보다 그 시점의 남은 원금이 중요해요. 원리금균등은 초반에 원금이 천천히 줄어요.
6. 중도상환수수료, 얼마나 낼까?
- 금융소비자보호법이 적용되는 대출은 원칙적으로 대출 계약일부터 3년 안에 갚을 때만 중도상환수수료를 받을 수 있어요.
- 금융위원회는 2025년 1월 13일 이후 신규 대출부터 수수료를 실제 비용(자금운용 기회비용, 전산·감정평가 등 행정비용) 범위로 제한했어요.
- 그 결과 5대 은행 주택담보대출 수수료율은 고정금리 1.4%, 변동금리 1.2%에서 평균 0.65%로 낮아졌어요.
- 기존 대출은 옛 요율이 그대로 적용될 수 있어요. 내 대출의 수수료율은 약정서와 은행 앱에서 따로 확인하세요.
- 신협을 뺀 상호금융(지역 농협·수협·산림조합·새마을금고) 대출은 이 법의 대상이 아니라서, 수수료를 받는 기간을 약정서로 확인해야 해요.
예를 들어 3억 원을 연 4.5%, 30년으로 빌리고 2년째에 1억 원을 갚으면, 평균 요율 0.65% 기준 수수료는 약 21만 6천 원인데 남은 기간 이자는 약 7,600만 원 줄어든다는 계산 사례가 있어요. 수수료보다 줄어드는 이자를 먼저 비교해 보세요.
7. 대출 이자 줄이는 4가지 방법
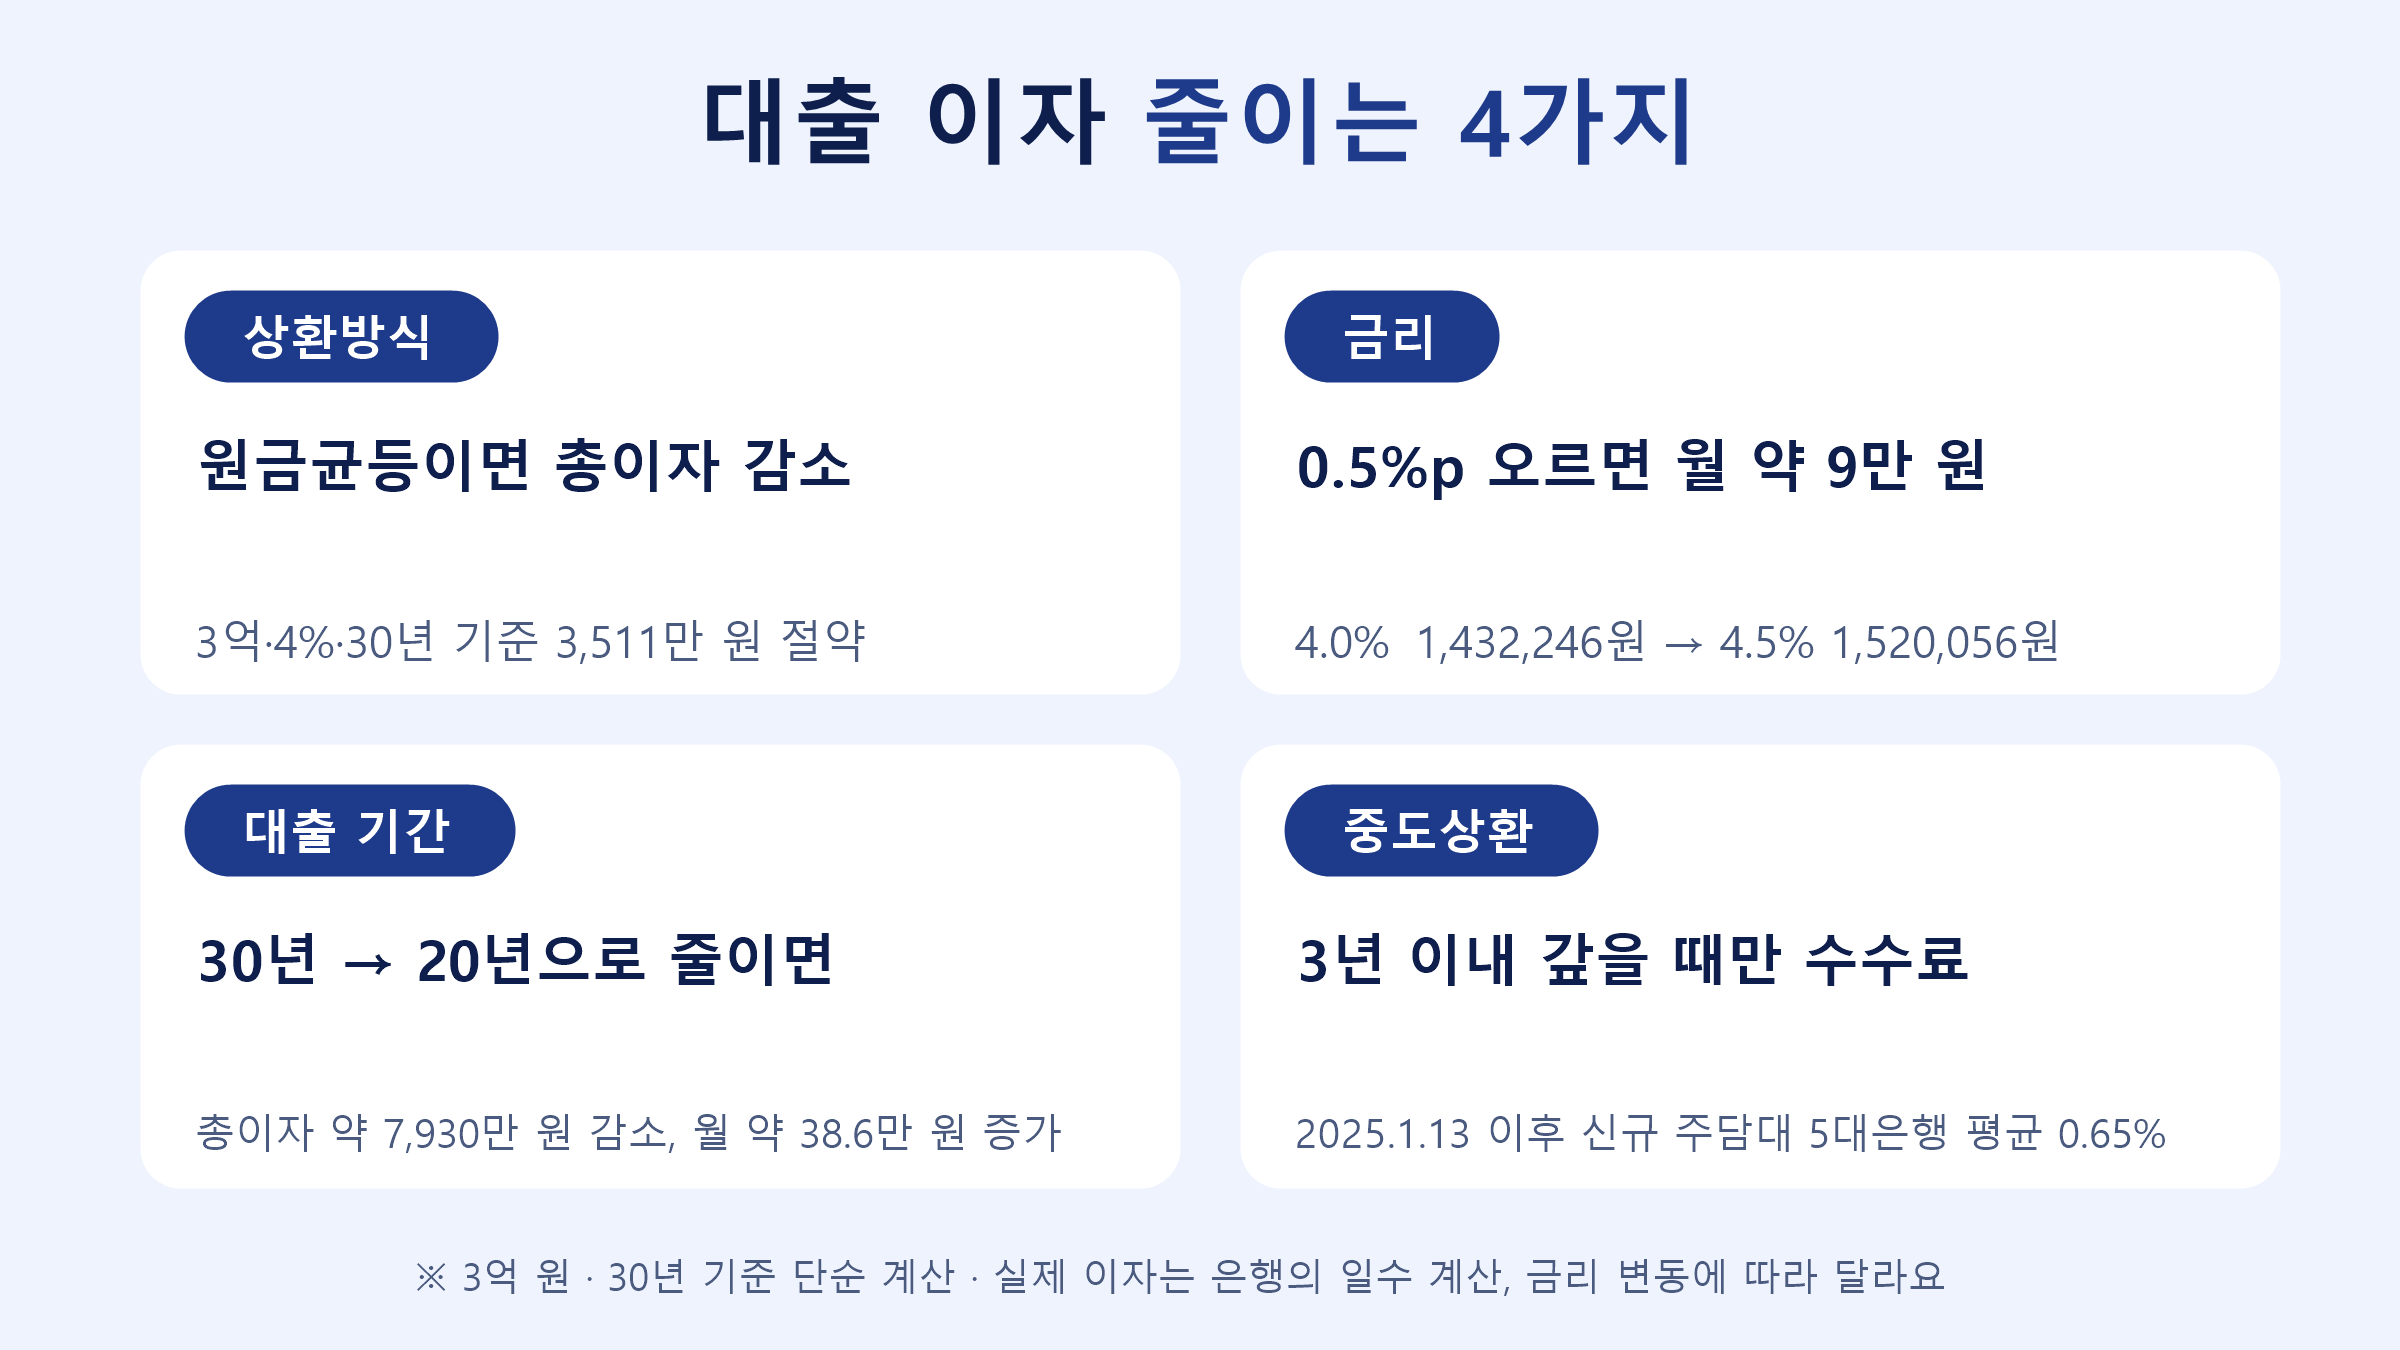
- 상환방식 고르기: 초기 부담을 견딜 수 있다면 원금균등이 총이자가 적어요.
- 금리 낮추기: 우대금리 조건을 챙기고, 금리가 더 낮은 상품이 있으면 대환(갈아타기)을 비교해 보세요. 이때 중도상환수수료와 인지세, 갈아탈 때 드는 비용을 같이 계산해야 해요.
- 기간 줄이기: 월 상환액이 늘더라도 총이자가 크게 줄어요. 다만 DSR 한도와 월 생활비를 함께 따져 보세요.
- 여유 자금으로 일부 상환: 원금을 먼저 갚을수록 남은 기간의 이자가 줄어요. 3년이 지나면 중도상환수수료가 없는 대출도 많아요.
8. 자주 묻는 질문
Q1. 원리금균등과 원금균등 중 뭐가 더 유리한가요?
총이자는 원금균등이 적어요. 하지만 첫 달 상환액이 더 크고, 소득 기준(DSR)으로 받을 수 있는 한도는 달라질 수 있어요. 본인의 소득 흐름에 맞춰 고르세요.
Q2. 만기일시상환은 언제 쓰나요?
전세자금대출이나 1~2년짜리 신용대출처럼 짧게 빌리고 만기에 한 번에 갚을 돈이 있을 때 써요. 장기 주택담보대출에는 총이자가 너무 커져요.
Q3. 계산기 결과와 은행 청구액이 다른데요?
은행은 월 이자를 실제 일수로 계산하는 경우가 많아 31일인 달은 조금 많고 30일 이하인 달은 조금 적어요. 다만 만기까지 내는 총액은 차이가 없어요.
Q4. 대출 상환방식은 중간에 바꿀 수 있나요?
대출을 실행한 뒤에는 상환방식을 바꿀 수 없는 상품이 많아요. 처음 선택할 때 신중하게 비교하세요.
마무리 요약
· 3억 원·연 4%·30년 총이자: 원금균등 1억 8,050만 원 < 원리금균등 2억 1,561만 원 < 만기일시 3억 6,000만 원
· 원금균등은 첫 달 약 40만 원 더 내지만 총이자 약 3,511만 원 절약
· 금리 0.5%p 상승 시 월 상환액 약 8만~9만 원 증가 (3억 원·30년 기준)
· 기간을 30년에서 20년으로 줄이면 월 약 38.6만 원 늘고 총이자 약 7,930만 원 감소
· 중도상환수수료는 3년 이내에만, 2025.1.13 이후 신규 대출은 5대 은행 평균 0.65%
금리와 이자가 궁금하다면 「파킹통장 금리 비교 2026년 11월」, 「신생아 특례대출 조건 2026 총정리」 글도 함께 참고하세요.
본 글은 정보 제공 목적이며 대출 상담을 대신하지 않습니다. 실제 대출 조건과 금리, 상환액은 금융회사 심사와 약정에 따라 달라지니 금융회사 공시와 약정서를 확인하세요.
'경제 정보' 카테고리의 다른 글
| 신생아 특례대출 조건 2026 총정리: 소득 1.3억·맞벌이 2억, 한도 4억, 금리 1.8~4.5%, 신청 방법 (0) | 2026.11.18 |
|---|---|
| 국민연금 개혁 2027 총정리: 보험료율 10% 인상, 소득대체율 43%, 수령 나이와 조기·연기연금, 군복무·출산 크레딧 (0) | 2026.11.18 |
| 파킹통장 금리 비교 2026년 11월: 인터넷은행·저축은행·CMA 1,000만 원 세후 이자와 고르는 법 (0) | 2026.11.17 |
| 실수령액 계산기 2027: 연봉별 월 실수령액표와 4대보험 공제 변화 총정리 (0) | 2026.11.17 |
| 근로장려금 2026 신청자격·지급액 총정리: 12월 1일 기한 후 신청, 반기신청 12월 지급까지 (0) | 2026.11.17 |


