전세대출 조건 2026 총정리: 버팀목·청년전용·신혼·신생아 특례, 한도와 금리, 은행 전세대출 비교
전세 계약을 앞두고 가장 먼저 찾아보는 것이 전세대출이에요. 그런데 주택도시기금 정책대출(버팀목)과 시중은행 전세대출(HUG·HF·SGI 보증)은 조건과 금리가 크게 달라요. 기금 대출은 연 2%대~3%대, 은행 대출은 연 4%대로 금리 차이가 연 1%p 이상 나기도 해요. 이번 글에서는 버팀목·청년전용·신혼부부전용·신생아 특례 전세대출의 소득·보증금·한도·금리를 표로 비교하고, 은행 전세대출은 어떻게 한도가 정해지는지 정리했어요.
※ 2026년 11월 18일 기준이에요. 주택도시기금 안내, 한국주택금융공사 전세대출금리 안내(2026년 10월 취급), 금융회사 상품 설명을 바탕으로 작성했어요. 기금 대출 금리는 국토교통부 고시에 따라 바뀔 수 있어요.
1. 전세대출은 크게 두 종류
- 정책 전세대출 (주택도시기금): 버팀목, 청년전용 버팀목, 신혼부부전용, 신생아 특례. 소득·자산 기준이 있고 금리가 낮아요. 우리·국민·하나·농협·신한·iM뱅크·부산은행 등 수탁은행과 기금e든든에서 신청해요.
- 은행 전세대출 (보증기관 보증): HUG, HF(한국주택금융공사), SGI서울보증 가운데 한 곳의 보증서를 받고 은행이 빌려줘요. 소득 상한 대신 보증금·주택 보유 수·상환능력으로 한도가 정해져요.
순서는 보통 ① 기금 대출 조건이 되는지 먼저 확인 → ② 안 되거나 한도가 부족하면 은행 대출이에요.
2. 정책 전세대출 4종 비교
| 구분 | 버팀목 (일반) | 청년전용 버팀목 | 신혼부부전용 | 신생아 특례 |
|---|---|---|---|---|
| 대상 | 성년 무주택 세대주 | 만 19~34세 무주택 세대주 (병역·중소기업 취업 시 최대 39세) | 혼인 7년 이내 또는 3개월 내 결혼 예정 | 접수일 기준 2년 내 출산·입양 |
| 부부합산 소득 | 5,000만 원 이하 (2자녀 이상 6,000만, 신혼 7,500만) | 5,000만 원 이하 (2자녀 이상 6,000만, 신혼 7,500만) | 7,500만 원 이하 | 1.3억 원 이하 (맞벌이 2억) |
| 순자산 | 3.45억 원 이하 | 3.45억 원 이하 | 3.45억 원 이하 | 3.45억 원 이하 |
| 보증금 상한 | 수도권 3억 / 그 외 2억 (신혼·2자녀 4억 / 3억) | 3억 원 | 수도권 4억 / 그 외 3억 | 수도권 5억 / 그 외 4억 |
| 한도 | 수도권 1.2억 / 그 외 8천만 (전세금 70%), 신혼·2자녀 2.5억 / 1.6억 (80%) | 1.5억 원 (25세 미만 단독 1.2억), 전세금 80% | 수도권 2.5억 / 그 외 1.6억, 전세금 80% | 2.4억 원, 전세금 80% |
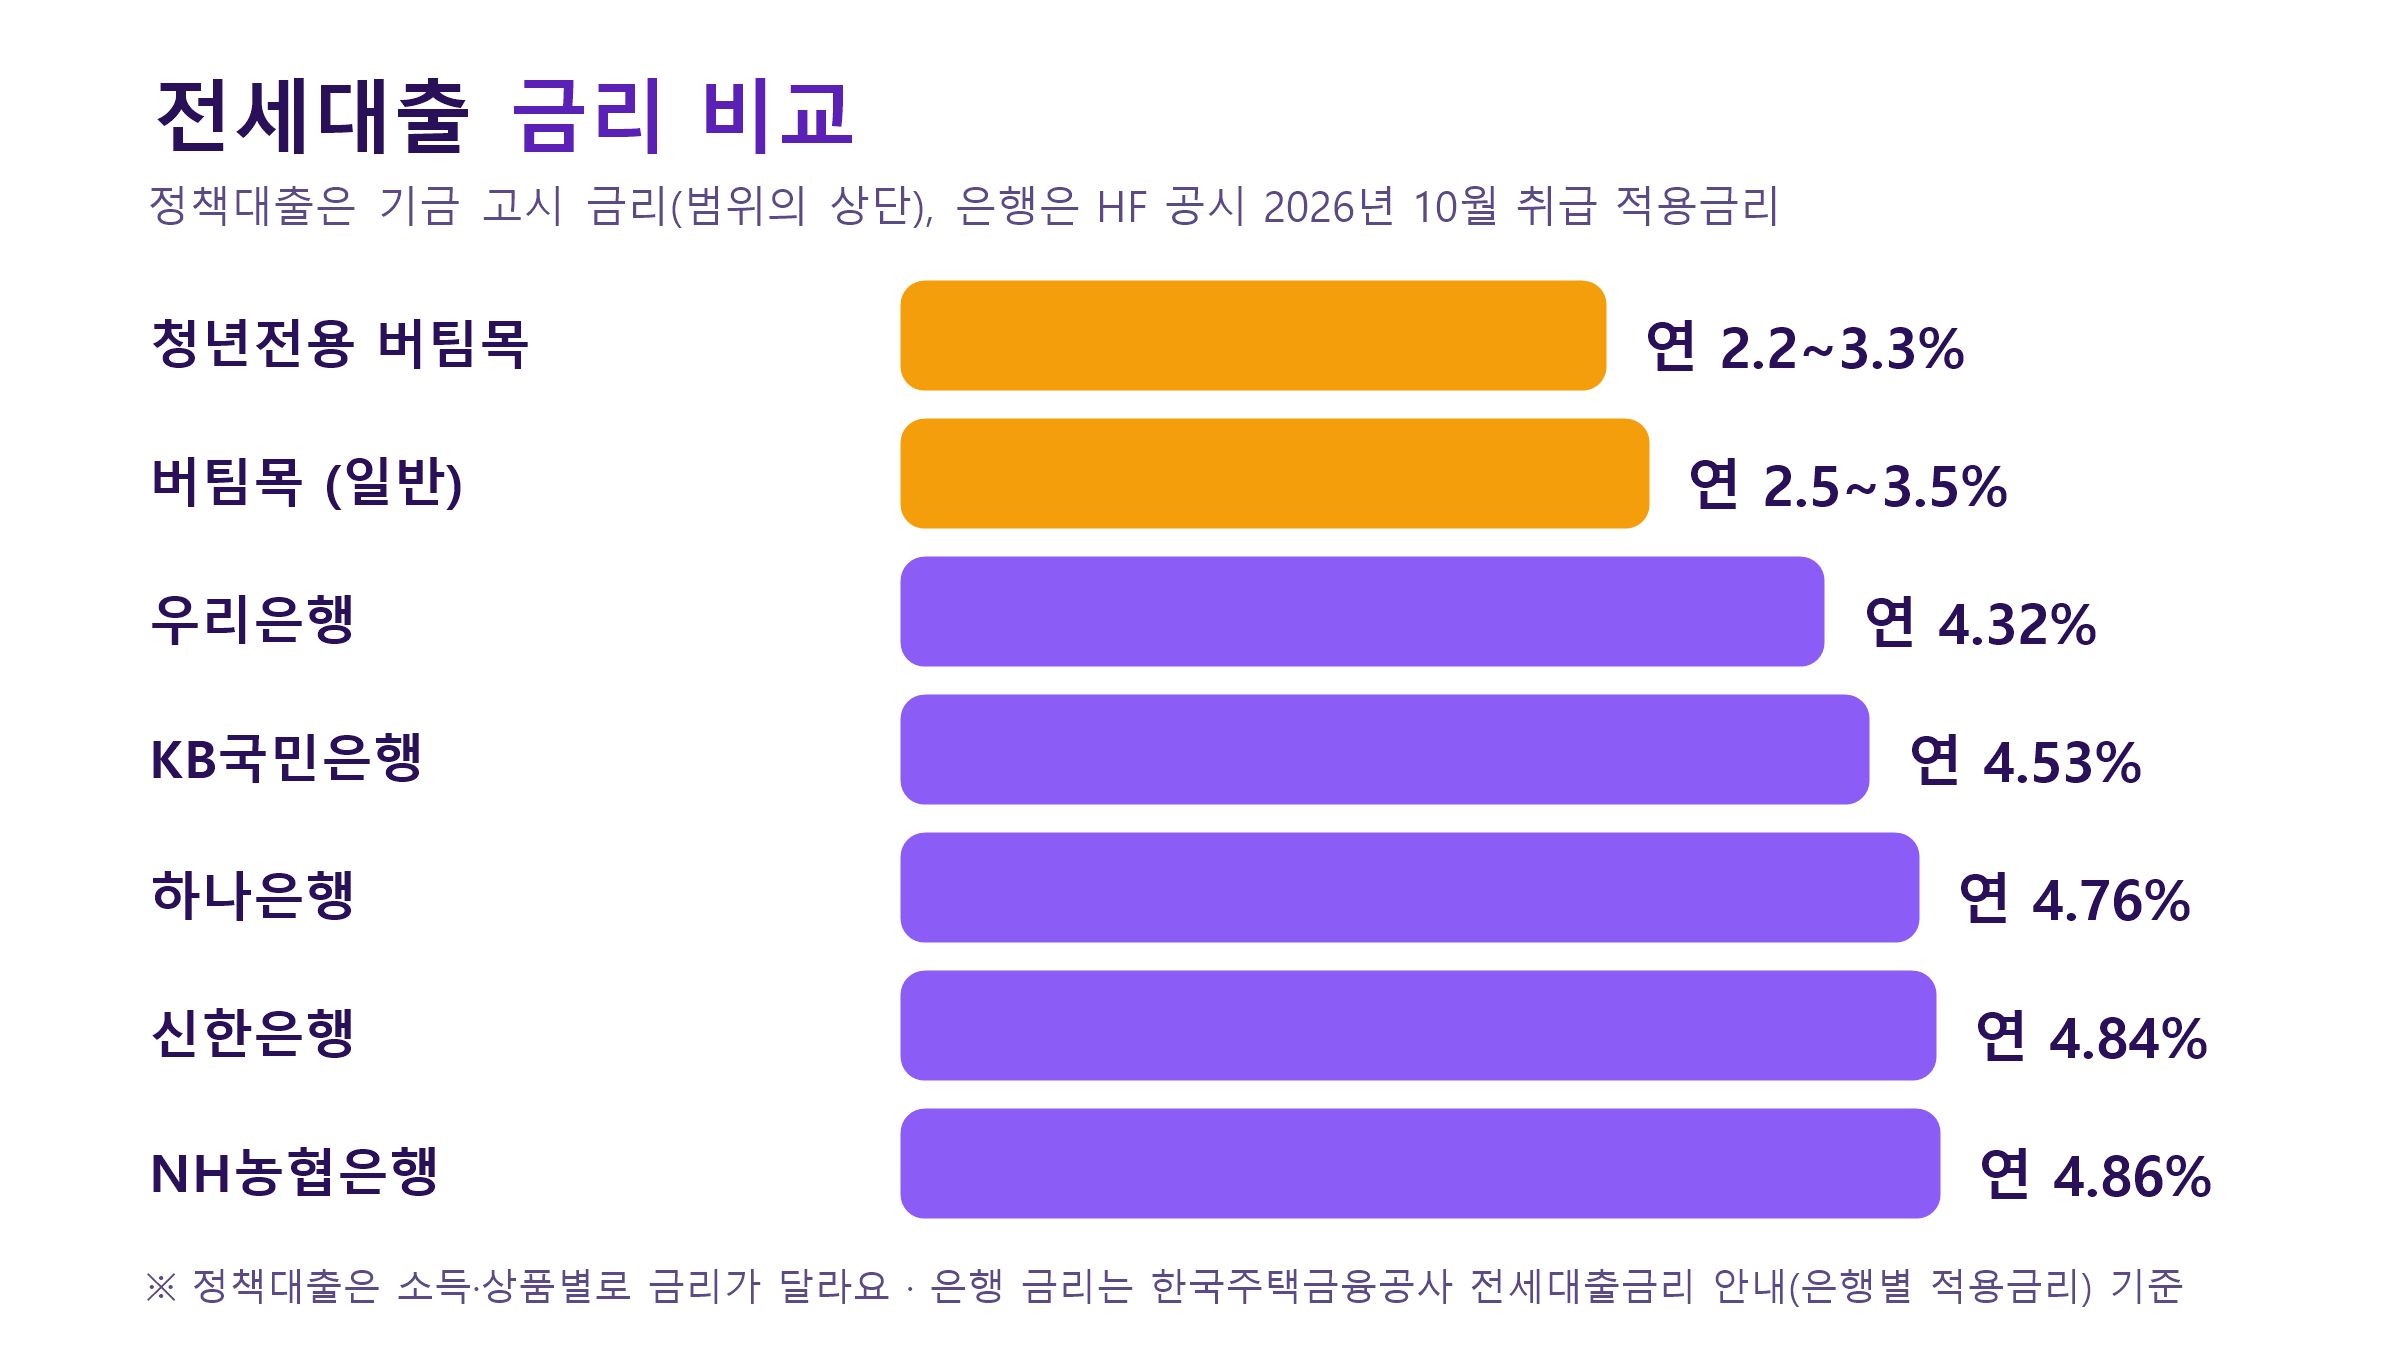
| 금리 | 연 2.5~3.5% | 연 2.2~3.3% | 연 1.9~3.3% | 연 1.3~4.3% |
※ 순자산 기준은 2026년도 기준이며 해마다 바뀌어요. 전용면적 85㎡ 이하(수도권 외 읍·면 100㎡ 이하) 주택이 대상이에요.
- 청년전용·신혼부부전용·신생아 특례는 2025년 6월 27일 이후 계약분부터 한도가 줄었어요. 예를 들어 청년전용은 2억 원에서 1.5억 원으로 내려갔어요.
- 공통: 대출기간 2년, 4회 연장해 최장 10년, 중도상환수수료 없음
3. 청년전용 버팀목 금리표 (소득별)
| 부부합산 연소득 | 청년전용 버팀목 금리 | 같은 소득의 일반 버팀목 |
|---|---|---|
| 2,000만 원 이하 | 연 2.2% | 연 2.7% |
| 2,000만 원 초과 ~ 4,000만 원 이하 | 연 2.5% | - |
| 4,000만 원 초과 ~ 6,000만 원 이하 | 연 2.9% | - |
| 6,000만 원 초과 ~ 7,500만 원 이하 (신혼가구) | 연 3.3% | - |
청년전용 버팀목은 보증금 3억 원 이하 단일 구간이라, 금리가 보증금이 아니라 부부합산 소득으로 정해져요. 2025년 3월 24일 접수분부터 금리가 0.2%p 올랐고, 2026년 1월 1일부터는 순자산 기준이 3억 3,700만 원에서 3억 4,500만 원으로 조정됐어요.
4. 은행 전세대출은 얼마까지 나올까?
은행 전세대출 한도는 보증금의 80%, 보증기관 상한, 소득(상환능력) 한도 중 가장 작은 값이에요. 청년 전용 상품(HF 청년 특례보증 등)은 만 39세 이하, 부부합산 소득 7,000만 원 이하 조건으로 한도를 더 주기도 해요.
은행별 전세대출 적용금리 (한국주택금융공사 안내, 2026년 10월 취급)
| 은행 | 적용금리 | 은행 | 적용금리 |
|---|---|---|---|
| 광주은행 | 3.93% | 우리은행 | 4.32% |
| 카카오뱅크 | 4.45% | KB국민은행 | 4.53% |
| 토스뱅크 | 4.56% | 부산은행 | 4.57% |
| 케이뱅크 | 4.61% | IBK기업은행 | 4.63% |
| 하나은행 | 4.76% | 신한은행 | 4.84% |
| NH농협은행 | 4.86% | 경남은행 | 5.23% |
※ 한국주택금융공사 전세대출금리 안내의 2026년 10월 1일~31일 취급 기준 은행별 적용금리예요. 실제 금리는 신용, 보증기관, 만기 구조에 따라 달라요.
5. 금리 차이가 얼마나 큰가? (직접 계산)
전세대출 1.5억 원을 1년 쓴다고 가정한 단순 이자예요.
| 금리 | 1년 이자 | 2년 이자 |
|---|---|---|
| 연 2.9% (청년전용 버팀목, 소득 4~6천만 원) | 4,350,000원 | 8,700,000원 |
| 연 4.5% (은행 평균 수준) | 6,750,000원 | 13,500,000원 |
| 차이 | 2,400,000원 | 4,800,000원 |
금리가 1.6%p 차이 나면 1.5억 원 기준으로 1년에 240만 원, 2년이면 480만 원이 달라져요. 조건이 된다면 정책대출부터 알아보는 게 유리한 이유예요.
6. 신청 시기와 방법 (정책 전세대출)
- 임대차계약 체결: 계약하고 보증금의 5% 이상을 지급해야 신청할 수 있어요.
- 신청 시기: 잔금일과 전입일 중 빠른 날부터 3개월 이내에 신청해요.
- 신청처: 기금e든든(온라인) 또는 수탁은행 영업점
- 서류·심사: 소득·자산·무주택 여부를 심사해요. 증액 갱신 계약이라면 임차 주택에 1년 이상 거주했는지(확정일자 필수) 확인해요.
- 대출 실행: 승인 후 임대인 계좌로 보증금 잔금을 보내요.
7. 신청 전 꼭 확인할 5가지
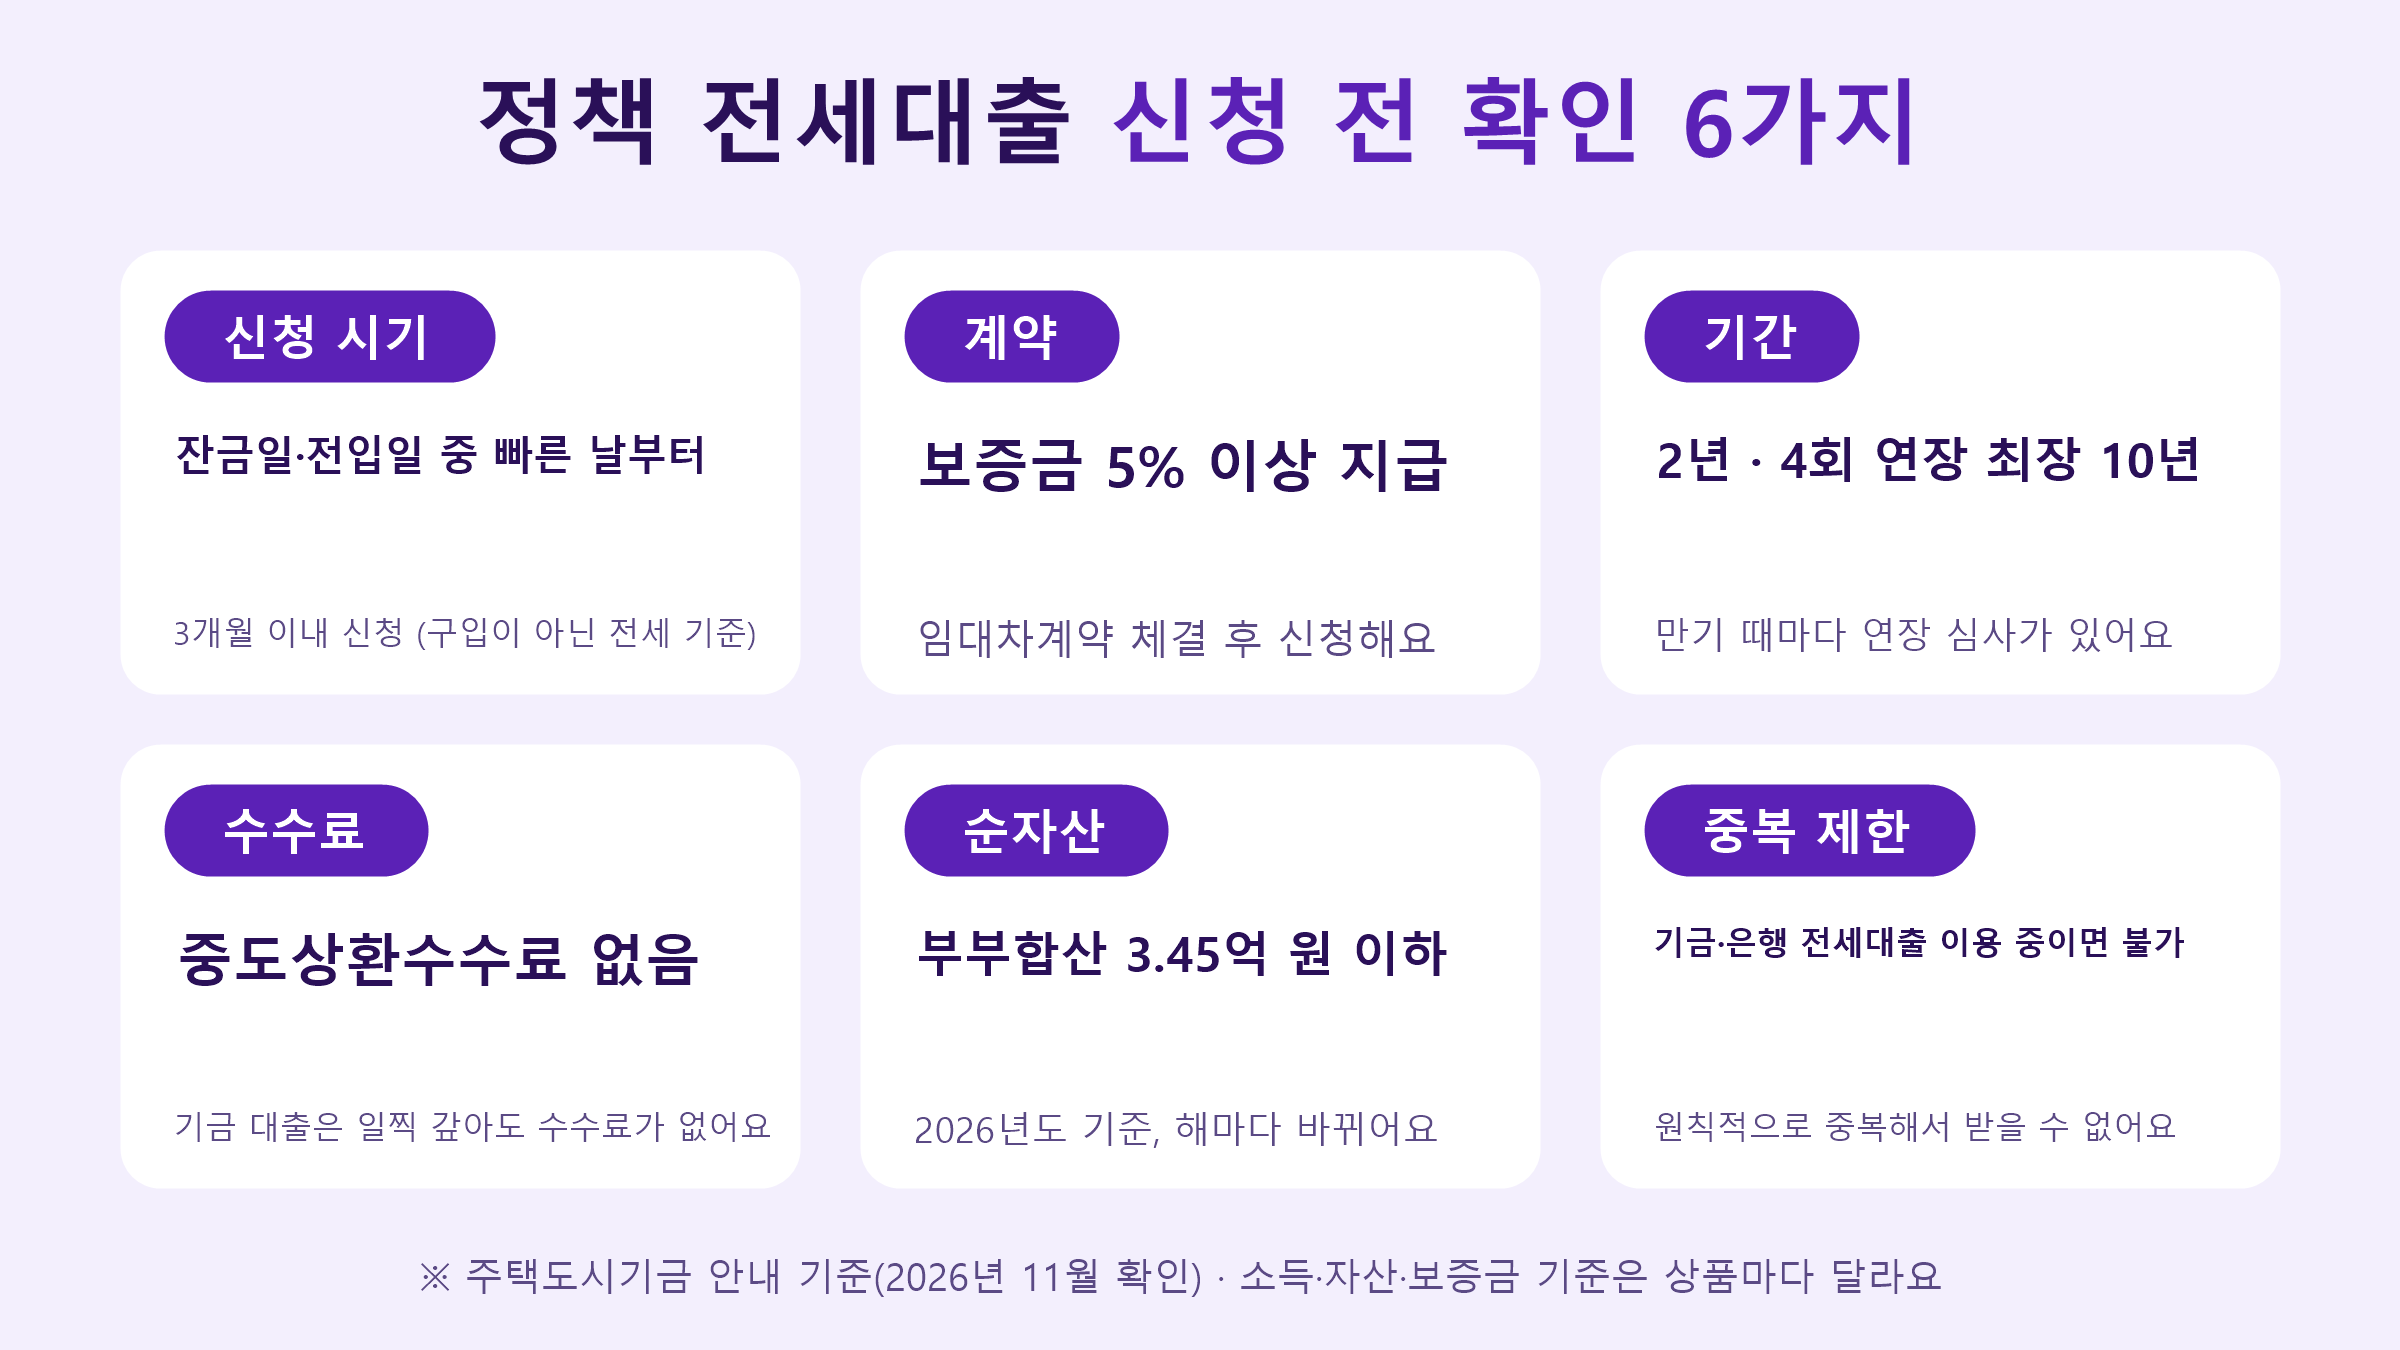
- 중복 대출 제한: 기금 대출·은행 전세대출·주택담보대출을 이용 중이면 원칙적으로 신청할 수 없어요.
- 순자산 기준: 3.45억 원 이하인지, 부채는 어떻게 반영되는지 확인하세요.
- 보증금·면적 요건: 상품마다 보증금 상한과 전용면적(85㎡ 이하) 요건이 달라요.
- 보증금 대비 비율: 일반 버팀목은 전세금의 70%, 청년·신혼 등은 80%예요.
- 만기 연장: 2년마다 연장 심사가 있고, 연장 시 소득·자산 요건을 다시 보는 경우가 있어요.
8. 자주 묻는 질문
Q1. 정책대출과 은행 대출을 같이 받을 수 있나요?
원칙적으로 중복해서 받을 수 없어요. 정책대출 한도가 모자라면 은행 대출로 전환해 알아보는 방식이 일반적이에요.
Q2. 청년전용 버팀목은 몇 살까지인가요?
만 19~34세 세대주가 대상이고, 병역 복무기간만큼, 중소·중견기업 취업자와 창업청년은 최대 만 39세까지 신청할 수 있어요.
Q3. 전세대출 중도상환수수료가 있나요?
기금 대출은 없어요. 은행 대출은 상품에 따라 다르니 약정서를 확인하세요.
Q4. 신생아 특례 전세대출은 소득 기준이 어떻게 되나요?
부부합산 연 1.3억 원 이하(맞벌이는 2억 원 이하)이고 한도는 2.4억 원, 금리는 연 1.3~4.3%예요. 자세한 내용은 「신생아 특례대출 조건 2026 총정리」 글을 참고하세요.
마무리 요약
· 정책 전세대출: 청년전용 연 2.2~3.3%·최대 1.5억, 일반 버팀목 연 2.5~3.5%·최대 1.2억(수도권), 신혼 연 1.9~3.3%, 신생아 특례 연 1.3~4.3%·최대 2.4억
· 공통 요건: 순자산 3.45억 원 이하, 무주택, 보증금·면적 상한, 2년 계약(최장 10년), 중도상환수수료 없음
· 은행 전세대출은 2026년 10월 기준 연 3.9~5.2%대, 한도는 보증금 80%·보증기관 상한·소득 중 작은 값
· 금리 1.6%p 차이면 1.5억 원 기준 연 240만 원 차이
· 잔금일·전입일 중 빠른 날부터 3개월 이내 신청, 보증금 5% 이상 지급 후 신청
이자 계산이 궁금하다면 「대출이자계산기 2026」 글도 함께 참고하세요.
본 글은 정보 제공 목적이며 대출 상담을 대신하지 않습니다. 대출 가능 여부와 금리·한도는 개인 조건과 심사 결과에 따라 달라지니 주택도시기금과 취급은행에서 확인하세요.


