S&P500 ETF 투자 방법 2026: 국내 5종 수수료 비교, VOO 세금 차이, 연금계좌 활용법
요즘 주변에서 "S&P500 ETF 하나만 꾸준히 사면 된다"는 말, 한 번쯤 들어보셨죠? 실제로 올해 개인 투자자가 가장 많이 산 국내 상장 ETF가 바로 S&P500 ETF예요. 그런데 막상 사려고 하면 TIGER, KODEX, ACE, RISE, SOL처럼 이름이 비슷한 상품이 여러 개이고, 미국에 상장된 VOO를 직접 사는 방법도 있어서 헷갈리기 쉬워요. 이 글에서는 국내 상장 S&P500 ETF 수수료 비교, VOO와의 세금 차이, 어떤 계좌에서 사야 유리한지까지 한 번에 정리해 드릴게요.
※ 2026년 11월 19일 기준으로 정리했어요. 총보수·순자산·지수는 운용사 공시와 언론 보도(2026년 11월) 기준이며, 수시로 바뀔 수 있으니 매수 전 증권사 앱에서 꼭 다시 확인하세요.
1. S&P500 ETF, 왜 이렇게 많이 살까?
S&P500은 미국 증시에 상장된 대표 대형주 500개 회사를 묶은 지수예요. 엔비디아, 애플, 마이크로소프트, 아마존, 알파벳 같은 기업이 상위에 들어 있어요. S&P500 ETF는 이 지수를 그대로 따라가도록 만든 상품이라, 한 주만 사도 미국 대표 기업 500곳에 나눠 투자하는 효과가 있어요.
올해 개인 순매수 1위
- 한국거래소 집계(2026년 11월 18일 기준)로 TIGER 미국S&P500의 올해 개인 순매수는 5조 4,464억 원으로, 레버리지·인버스를 포함한 국내 상장 ETF 전체 1위예요.
- 올해 국내 상장 해외주식형 ETF 개인 순매수는 모두 25조 6,876억 원이었어요. 연금저축·퇴직연금 계좌로 매달 나눠 사는 적립식 수요가 많았다는 분석이에요.
지금 지수 분위기
S&P500 지수는 11월 16일(현지시간) 7,416.59로 마감해 올해 들어 약 8% 올랐어요. 다음 날인 17일에는 1.03% 내린 7,340.53으로 마감했고, 변동성 지수(VIX)도 25선까지 올라 단기 흔들림이 커진 상태예요. 이렇게 오르내림이 클 때일수록 한 번에 몰아 사기보다 나눠 사는 방법이 많이 쓰여요.
2. 국내 상장 S&P500 ETF 비교표 (수수료·규모·분배금)
국내 상장 S&P500 ETF는 모두 같은 지수를 따라가요. 그래서 장기 수익률은 큰 차이가 없고, 비용, 규모(거래 편의), 분배금 지급 달로 고르면 돼요.
| 상품(종목코드) | 총보수(연) | 실부담비용 | 순자산 | 분배금 지급 달 |
|---|---|---|---|---|
| TIGER 미국S&P500 (360750) | 0.0068% | 0.0976% | 약 20.9조 원 | 1·4·7·10월 |
| KODEX 미국S&P500 (379800) | 0.0062% | 0.1093% | 약 10.5조 원 | 1·4·7·10월 |
| ACE 미국S&P500 (360200) | 0.0047% | 0.0958% | 약 3.9조 원 | 1·4·7·10월 |
| RISE 미국S&P500 (379780) | 0.0047% | 0.0978% | 약 1.5조 원 | 3·6·9·12월 |
| SOL 미국S&P500 (433330) | 0.0047% | 0.1405% | 약 0.3조 원 | 매월 |
총보수·순자산·분배 달: FunETF·운용사 안내(2026.11.13), 실부담비용: 2026.8.31 집계. 실부담비용은 총보수에 기타비용과 매매·중개수수료를 더한 값이에요.
총보수 차이는 생각보다 작아요
- 1,000만 원을 1년 보유하면 총보수 0.0047% 상품은 470원, 0.0068% 상품은 680원이에요. 차이는 연 210원 정도예요.
- 1억 원을 10년 묻어 둬도 ACE와 TIGER의 총보수 차이는 약 2만 1,000원이에요(원금 고정 가정).
- 그래서 총보수 0.01% 미만 상품끼리는 실부담비용, 거래량(호가 간격), 분배 달을 함께 보는 게 더 현실적이에요.
이런 분께는 이런 상품
- 거래량과 규모가 가장 중요하다면: TIGER, KODEX (순자산이 커서 사고팔 때 호가가 촘촘해요)
- 비용을 최대한 아끼고 싶다면: ACE (총보수 최저 그룹이면서 실부담비용도 낮은 편)
- 매달 분배금을 받고 싶다면: SOL (매월 분배)
참고로 상품명 끝에 (H)가 붙은 상품은 환헤지형이에요. 원·달러 환율 영향을 줄인 대신 헤지 비용이 들고, 환율이 오를 때 생기는 이익도 받지 못해요. 위 표의 상품은 모두 환노출형이라 달러가 오르면 수익이 늘고, 내리면 줄어요.
3. 국내 상장 vs 미국 상장(VOO) 세금 비교
같은 S&P500이라도 미국에 상장된 VOO(총보수 연 0.03%)나 SPY를 해외주식 계좌로 직접 살 수도 있어요. 둘의 가장 큰 차이는 세금이에요.
| 구분 | 국내 상장 (TIGER·KODEX 등) | 미국 상장 (VOO·SPY 등) |
|---|---|---|
| 매매차익 세금 | 배당소득세 15.4% (공제 없음) | 양도소득세 22% (연 250만 원 공제 후) |
| 분배금 세금 | 15.4% 원천징수 | 미국에서 15% 원천징수 |
| 세금 내는 방법 | 팔 때 증권사가 자동으로 뗌 | 다음 해 5월 직접 신고(증권사 대행 가능) |
| 금융소득종합과세 (연 2,000만 원 초과) | 매매차익·분배금 모두 합산 | 분배금만 합산 (매매차익은 분류과세) |
| 연금저축·IRP·ISA | 담을 수 있음 | 담을 수 없음 |
매매차익별로 계산해 보면
일반 계좌에서 분배금과 환율, 수수료를 빼고 매매차익만 있다고 가정해 직접 계산해 봤어요.
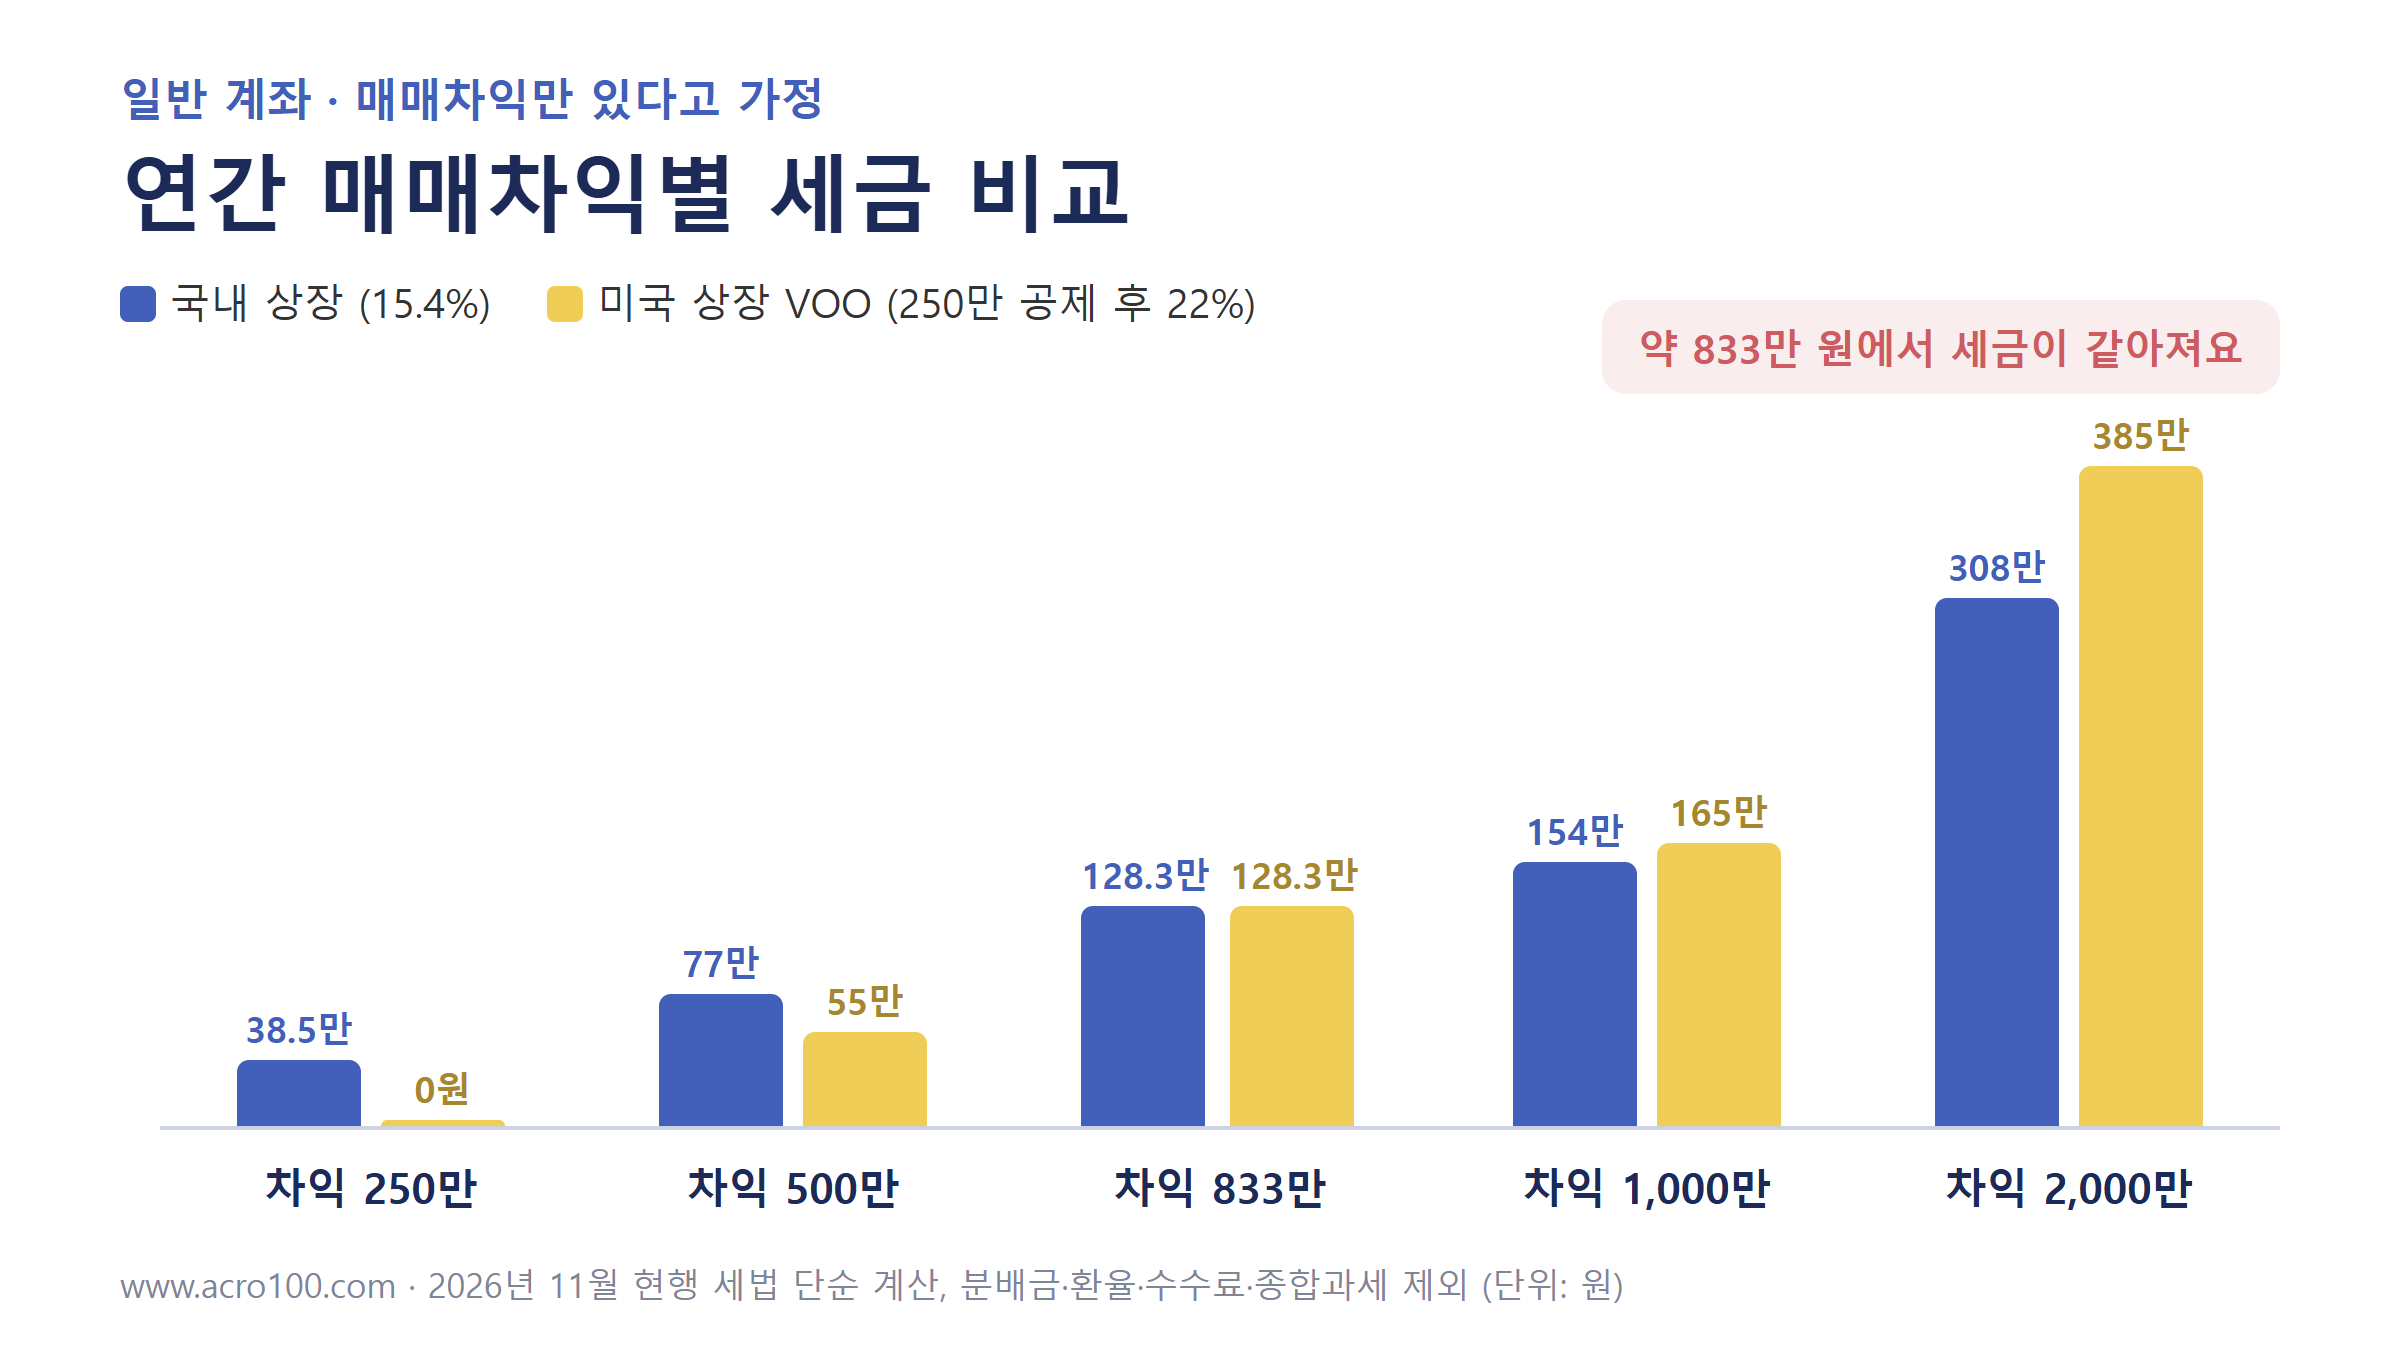
| 연간 매매차익 | 국내 상장 (×15.4%) | 미국 상장 ((차익-250만)×22%) | 세금이 적은 쪽 |
|---|---|---|---|
| 250만 원 | 38만 5천 원 | 0원 | 미국 상장 |
| 500만 원 | 77만 원 | 55만 원 | 미국 상장 |
| 약 833만 원 | 약 128만 원 | 약 128만 원 | 거의 같음 |
| 1,000만 원 | 154만 원 | 165만 원 | 국내 상장 |
| 2,000만 원 | 308만 원 | 385만 원 | 국내 상장 (종합과세 제외 시) |
- 1년에 실현하는 차익이 약 833만 원보다 적으면 250만 원 공제 덕분에 미국 상장이 유리해요.
- 그보다 크면 15.4% 단일세율인 국내 상장이 유리해 보이지만, 국내 상장의 차익은 금융소득에 합산돼요. 다른 이자·배당과 합쳐 연 2,000만 원을 넘으면 종합과세로 세율이 올라갈 수 있어 다시 미국 상장이 유리해질 수 있어요.
- 국내 상장 ETF의 과세 대상은 실제 매매차익과 과세표준기준가 상승분 중 작은 금액이라, 실제 세금은 위 계산보다 적을 수도 있어요.
4. 어떤 계좌에서 사야 할까? (연금저축·IRP·ISA)
세금 비교에서 가장 큰 변수는 계좌예요. 국내 상장 S&P500 ETF는 절세 계좌에 담을 수 있다는 점이 큰 장점이에요.
연금저축·IRP
- 계좌 안에서 생긴 매매차익과 분배금에 바로 세금을 떼지 않고, 나중에 연금으로 받을 때 연금소득세(나이에 따라 5.5~3.3%)로 낮게 내요.
- 납입액은 연 900만 원(연금저축 600만 원 포함)까지 세액공제 대상이에요.
- IRP·퇴직연금은 주식형 ETF 같은 위험자산을 적립금의 70%까지만 담을 수 있어요.
ISA (중개형)
- 계좌 안 수익을 합쳐 일반형 200만 원, 서민형 400만 원까지 비과세, 넘는 부분은 9.9% 분리과세예요.
- 손실과 이익을 합쳐 계산(손익통산)해 주는 것도 장점이에요.
이렇게 나누는 분이 많아요
- 노후 자금: 연금저축·IRP에 국내 상장 S&P500 ETF를 매달 적립
- 3~5년 목돈: ISA에 국내 상장 S&P500 ETF
- 절세 계좌 한도를 다 쓴 큰 돈, 달러 자산을 원할 때: 일반 계좌로 VOO 직접 투자 (1년 차익을 250만 원 안팎으로 나눠 실현)
5. S&P500 ETF 사는 법 4단계
처음 사는 분도 아래 순서대로 하면 10분이면 첫 매수를 할 수 있어요.
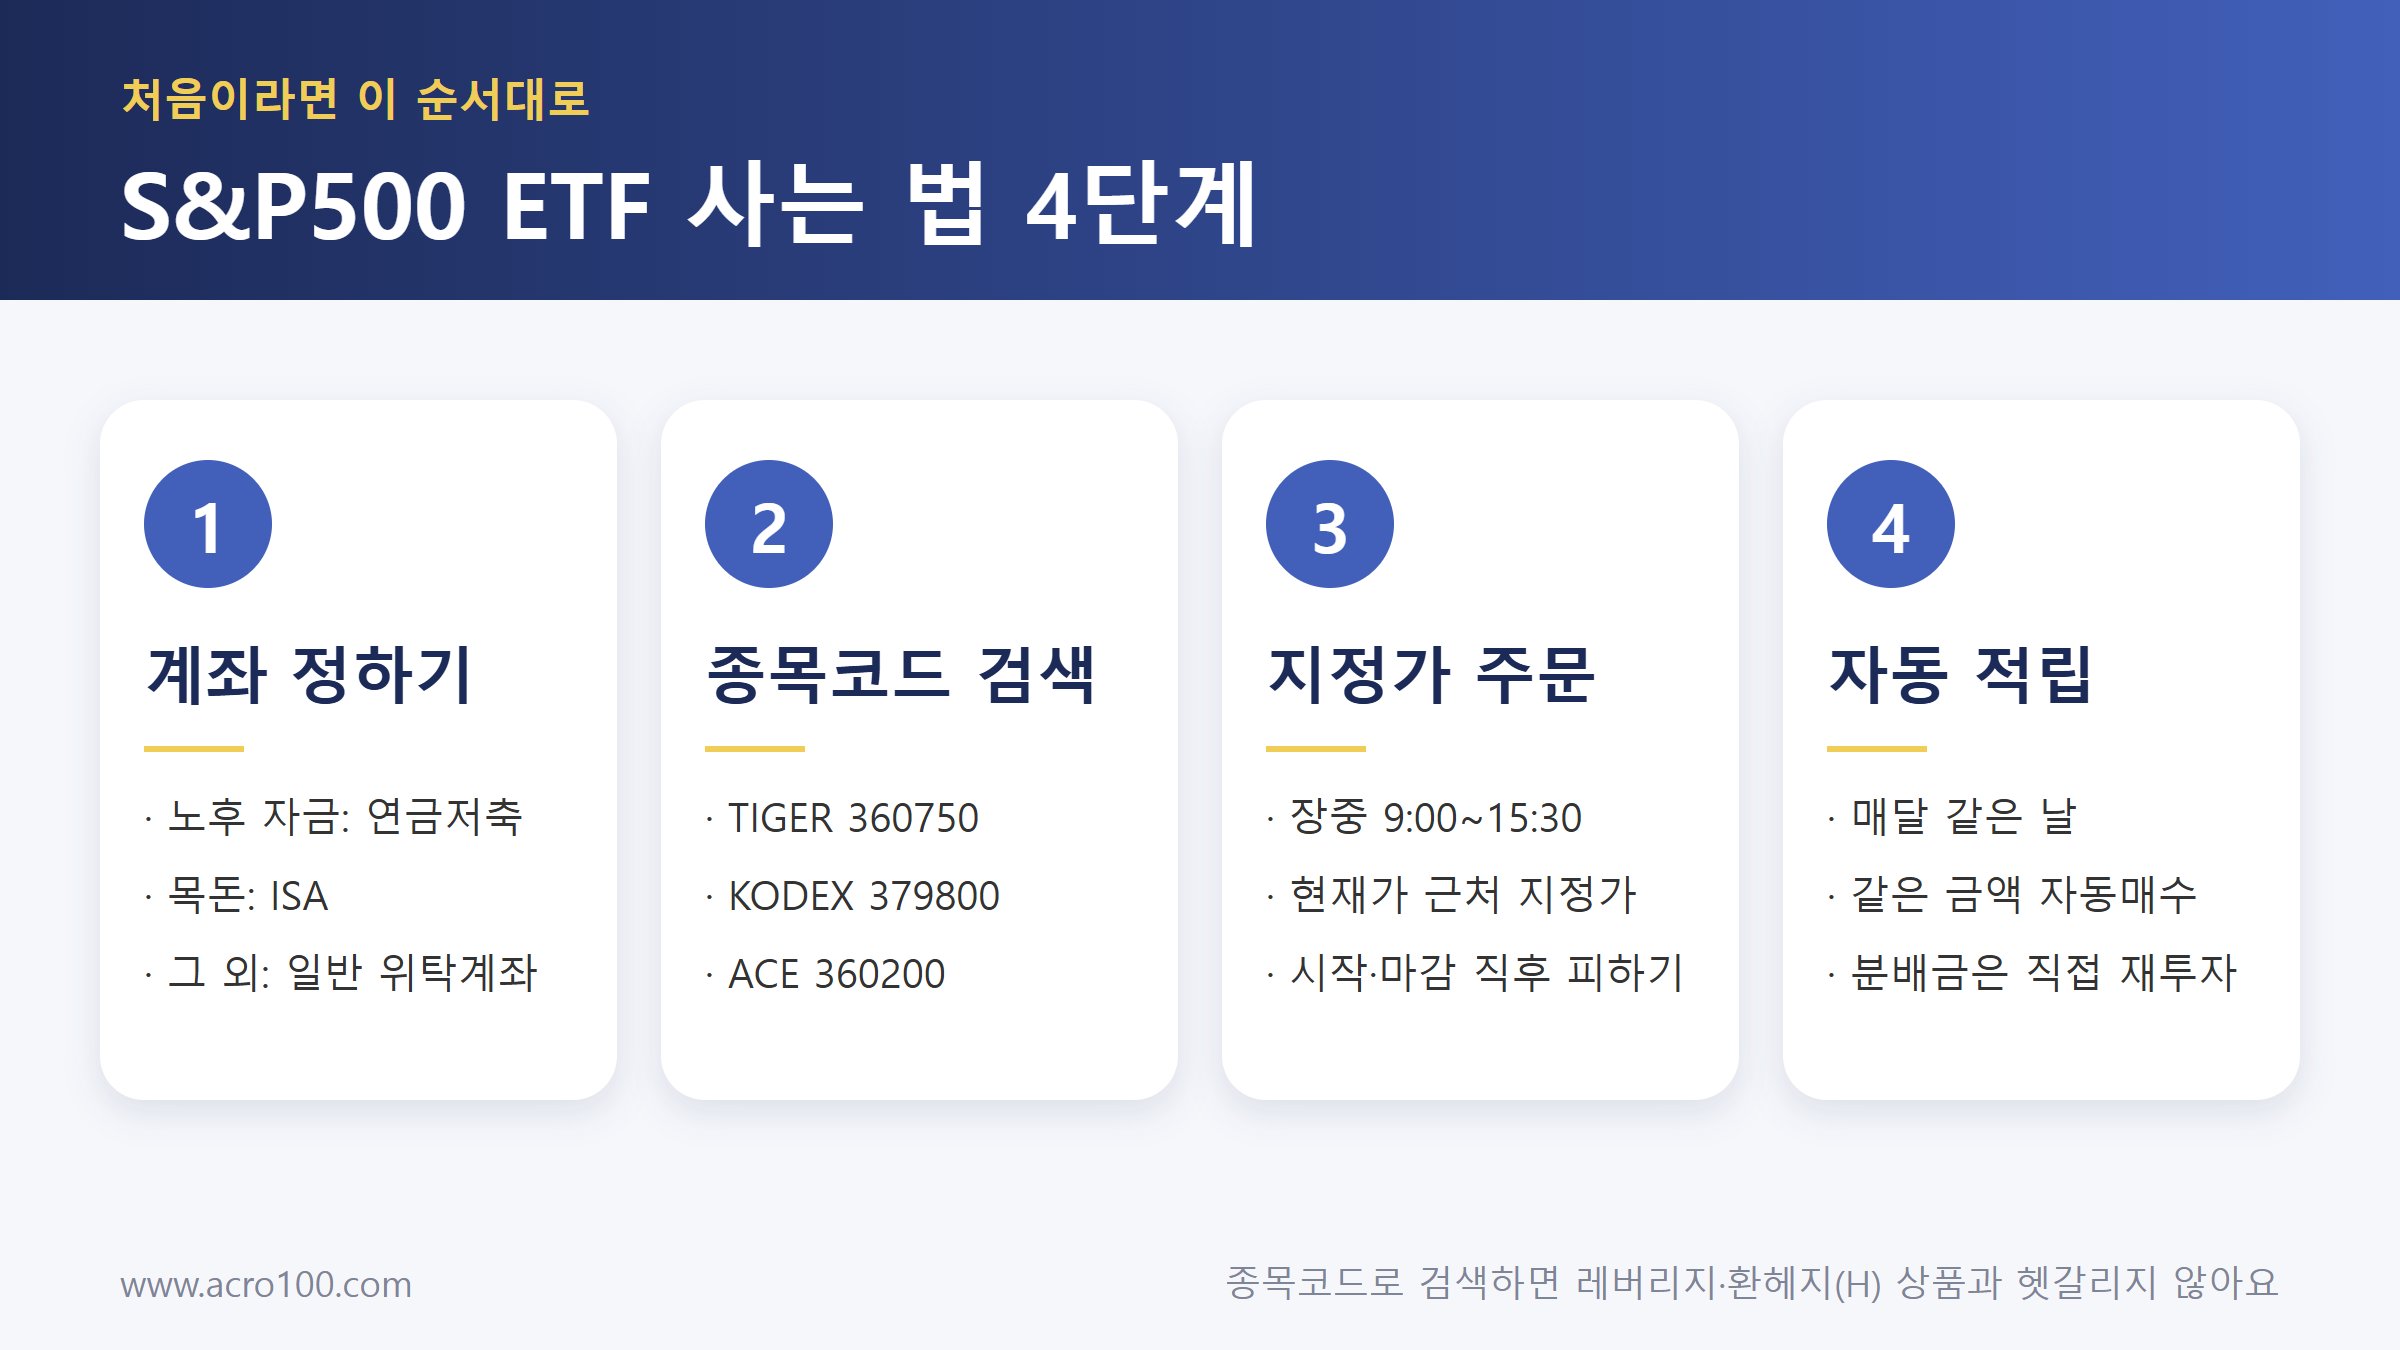
- 계좌 정하기: 노후 자금이면 연금저축, 목돈이면 ISA, 둘 다 아니면 일반 위탁계좌를 증권사 앱에서 개설해요.
- 종목 검색: 종목명보다 종목코드(TIGER 360750, KODEX 379800, ACE 360200 등)로 검색하면 비슷한 이름의 레버리지·환헤지 상품과 헷갈리지 않아요.
- 지정가로 주문: 국내 장 시간(오전 9시~오후 3시 30분)에 현재가 근처로 지정가 주문을 넣어요. 장 시작 직후와 마감 직전은 호가가 벌어질 수 있어 피하는 게 좋아요.
- 자동 적립 설정: 증권사 앱의 '주식 모으기'나 '적립식 자동매수' 기능으로 매달 같은 날, 같은 금액을 사도록 해 두면 타이밍 고민이 줄어요.
6. 사기 전에 꼭 알아둘 점
- 환율 영향: 환노출형은 원·달러 환율이 내리면 지수가 올라도 원화 수익이 줄 수 있어요.
- 원금 보장 없음: 지수 전체가 떨어지면 ETF도 같이 떨어져요. 단기간에 써야 할 돈으로는 투자하지 않는 게 좋아요.
- 괴리율 확인: 시장가격과 순자산가치(NAV) 차이예요. 증권사 앱 상세 화면에서 확인할 수 있고, 차이가 크게 벌어진 시간대에는 매수를 미루는 게 나아요.
- 분배금 재투자: 받은 분배금을 다시 ETF에 넣어야 복리 효과가 커져요. 자동으로 재투자되지 않으니 직접 매수해야 해요.
자주 묻는 질문
Q. TIGER와 KODEX 중 뭐가 더 좋은가요?
A. 같은 지수를 따라가기 때문에 장기 수익률 차이는 크지 않아요. 둘 다 순자산과 거래량이 커서 거래하기 편해요. 이미 한쪽을 모으고 있다면 굳이 갈아탈 필요는 크지 않아요.
Q. 지금 지수가 많이 올랐는데 사도 될까요?
A. 고점과 저점은 아무도 미리 알 수 없어요. 그래서 많은 투자자가 한 번에 사기보다 매달 일정 금액을 나눠 사는 적립식을 선택해요. 투자 판단은 본인의 기간과 상황에 맞춰 하세요.
Q. 국내 상장 S&P500 ETF도 매매차익이 비과세인가요?
A. 아니에요. KODEX200 같은 국내주식형 ETF만 일반 계좌 매매차익이 비과세이고, 해외지수 ETF는 차익에 배당소득세 15.4%가 붙어요. 그래서 연금저축·ISA 같은 절세 계좌 활용이 중요해요.
마무리 요약
· 국내 상장 S&P500 ETF 총보수는 0.0047~0.0068%로 차이가 1,000만 원당 연 210원 정도라, 실부담비용·거래량·분배 달을 함께 보세요.
· 일반 계좌라면 연 매매차익 약 833만 원 이하는 미국 상장(VOO), 그 이상은 국내 상장이 세금이 적은 편이에요(종합과세 제외).
· 연금저축·IRP·ISA에는 국내 상장 ETF만 담을 수 있어, 장기 적립은 절세 계좌가 유리해요.
· 종목코드로 검색하고, 지정가와 자동 적립으로 꾸준히 모으는 것이 기본이에요.
※ 이 글은 정보 제공용이며 특정 상품의 매수·매도를 권하는 투자 권유가 아니에요. 세금 계산은 2026년 11월 현행 세법을 단순화한 예시로, 실제 세액은 개인 상황에 따라 달라질 수 있어요. 투자 결정과 그 결과에 대한 책임은 투자자 본인에게 있어요.


